Ukratko
- Glavni dan u mesecu je 15.: porez i doprinosi paušalaca, akontacije, PDV prijava i plaćanje PDV-a. U 2027. se pomera tri puta: na 17. februar, 17. maj i 16. avgust.
- Evidencija PDV-a u SEF-u je do 12., a zarada se isplaćuje najkasnije do kraja meseca za prethodni mesec.
- Finansijski izveštaji za 2026. predaju se APR-u do 31. marta 2027, a ne do 30. juna.
- Godišnje: 15. april preduzetnici na knjigama, 17. maj godišnji porez na dohodak, 29. jun porez na dobit, 1. novembar zahtev za paušal, 15. decembar lična zarada.
- Novo u 2027: prva preliminarna PDV prijava 17. februara, neoporezivi iznos zarade 37.369 dinara i eOtpremnica za sve obveznike PDV-a od 1. oktobra.
Kada rok padne na vikend ili praznik
Poreski postupak se, gde zakon o poreskom postupku ne kaže drugačije, vodi po pravilima opšteg upravnog postupka. Po njima rok koji ističe na dan kada organ ne radi pomera se na prvi naredni radni dan.
| Datum | Dan | Praznik |
|---|---|---|
| 1. i 2. januar | petak i subota | Nova godina |
| 7. januar | četvrtak | Božić |
| 15. i 16. februar | ponedeljak i utorak | Sretenje, Dan državnosti |
| 30. april do 3. maj | petak do ponedeljka | Vaskršnji praznici (Vaskrs je 2. maja) |
| 1. i 2. maj | subota i nedelja | Praznik rada |
| 4. maj | utorak | Ne radi se jer drugi dan Praznika rada pada u nedelju, a 3. maj je Vaskrsni ponedeljak |
| 11. novembar | četvrtak | Dan primirja |
Neradni dani u 2027. godini
Mesečne obaveze
| Obaveza | Ko | Rok | Osnov |
|---|---|---|---|
| Porez i doprinosi na paušalni prihod | Paušalac | 15 dana po isteku meseca | ZPDG čl. 110 t. 1; Zakon o doprinosima, čl. 60 st. 1 |
| Akontacija poreza i doprinosi | Preduzetnik koji vodi poslovne knjige | 15 dana po isteku meseca | ZPDG čl. 114 st. 2; Zakon o doprinosima, čl. 60 st. 1 |
| Akontacija poreza na dobit | DOO i druga pravna lica | Do 15. u mesecu za prethodni mesec | Zakon o porezu na dobit pravnih lica, čl. 67 |
| Doprinosi za osnivača, odnosno člana društva | DOO | Do 15. u mesecu za prethodni mesec | Zakon o doprinosima, čl. 53 i 60 st. 3 |
| Evidencija PDV-a i prethodnog poreza u SEF-u | Obveznik PDV-a | Do 12. u mesecu posle poreskog perioda | ZEF čl. 4 st. 7 i čl. 4a |
| PDV prijava, preliminarna prijava i plaćanje PDV-a | Obveznik PDV-a | 15 dana po isteku meseca, odnosno tromesečja | ZPDV čl. 48, 50 i 51 |
| Isplata zarade | Poslodavac | Najkasnije do kraja meseca za prethodni mesec | Zakon o radu, čl. 110 |
| PPP-PD, porez i doprinosi na zaradu | Poslodavac | PPP-PD pre svake isplate, porez i doprinosi istovremeno sa isplatom | ZPPPA čl. 41; ZPDG čl. 101; Zakon o doprinosima, čl. 51 |
Šta se radi svakog meseca
| Za mesec | Rok | Napomena |
|---|---|---|
| decembar 2026. | 15. januar (petak) | |
| januar | 17. februar (sreda) | 15. i 16. februar su Sretenje |
| februar | 15. mart (ponedeljak) | |
| mart | 15. april (četvrtak) | |
| april | 17. maj (ponedeljak) | 15. maj je subota |
| maj | 15. jun (utorak) | |
| jun | 15. jul (četvrtak) | |
| jul | 16. avgust (ponedeljak) | 15. avgust je nedelja |
| avgust | 15. septembar (sreda) | |
| septembar | 15. oktobar (petak) | |
| oktobar | 15. novembar (ponedeljak) | |
| novembar | 15. decembar (sreda) |
Dan za mesečne obaveze „do 15.“ u 2027. godini
Tromesečni obveznici PDV-a podnose prijavu i plaćaju PDV 15. januara (IV kvartal 2026), 15. aprila, 15. jula i 15. oktobra 2027. Kako se prava preliminarna prijava pravi u SEF-u, objašnjava vodič Prva preliminarna PDV prijava, a obračun zarade i PPP-PD vodič Obračun zarada.
Kalendar 2027. po mesecima
| Datum | Šta | Ko | Osnov |
|---|---|---|---|
| 1. januar | Počinju nova pravila (vidi sledeći odeljak) | Svi | |
| 15. januar (pet) | Mesečne obaveze za decembar 2026. PDV za decembar i za IV kvartal 2026, poslednji period pre preliminarne prijave. | Svi, obveznici PDV-a | ZPDV čl. 50 |
| 17. februar (sre) | Mesečne obaveze za januar. Prva preliminarna PDV prijava uz PDV prijavu za januar. | Svi, mesečni obveznici PDV-a | Pravilnik o PDV, čl. 238–239 |
| 15. mart (pon) | Mesečne obaveze za februar. | Svi | |
| 31. mart (sre) | Redovni godišnji finansijski izveštaj i statistički izveštaj za 2026, odnosno izjava o neaktivnosti, Agenciji za privredne registre. | Pravna lica i preduzetnici koji vode dvojno knjigovodstvo | Zakon o računovodstvu, čl. 2 i 44 |
| 15. april (čet) | Mesečne obaveze za mart. PDV za I kvartal, prva preliminarna prijava za tromesečne obveznike. | Svi, tromesečni obveznici PDV-a | ZPDV čl. 48 i 50 |
| 15. april (čet) | Poreska prijava i poreski bilans za 2026. | Preduzetnik koji vodi poslovne knjige | ZPDG čl. 93 |
| 17. maj (pon) | Mesečne obaveze za april. Prijava za godišnji porez na dohodak građana za 2026 (15. maj je subota). | Fizička lica čiji je dohodak u 2026. veći od trostruke prosečne godišnje zarade | ZPDG čl. 92 |
| 15. jun (uto) | Mesečne obaveze za maj. | Svi | |
| 29. jun (uto) | Poreska prijava i poreski bilans poreza na dobit za 2026 (180 dana od 31. decembra). | DOO i druga pravna lica | Zakon o porezu na dobit pravnih lica, čl. 63 |
| 15. jul (čet) | Mesečne obaveze za jun. PDV za II kvartal. | Svi, tromesečni obveznici PDV-a | |
| 16. avgust (pon) | Mesečne obaveze za jul (15. avgust je nedelja). | Svi | |
| 15. septembar (sre) | Mesečne obaveze za avgust. | Svi | |
| 1. oktobar (pet) | eOtpremnica za svako kretanje robe između obveznika PDV-a. | Obveznici PDV-a | Zakon o elektronskim otpremnicama, čl. 16 |
| 15. oktobar (pet) | Mesečne obaveze za septembar. PDV za III kvartal. | Svi, tromesečni obveznici PDV-a | |
| 1. novembar (pon) | Zahtev za paušalno oporezivanje za 2028, elektronski (31. oktobar je nedelja). | Preduzetnik koji želi paušal | ZPDG čl. 42 |
| 15. novembar (pon) | Mesečne obaveze za oktobar. | Svi | |
| 15. decembar (sre) | Mesečne obaveze za novembar. Obaveštenje o opredeljenju za ličnu zaradu od 1. januara 2028. | Svi; preduzetnik koji vodi poslovne knjige | ZPDG čl. 33a st. 6 |
| 20. do 31. decembar | Zahtev za promenu poreskog perioda PDV-a sa tromesečnog na mesečni, za 2028. | Tromesečni obveznik PDV-a | ZPDV čl. 48 st. 5 |
Godišnji i jednokratni rokovi, uz mesečne obaveze
Šta se menja u 2027.
| Od kada | Šta | Vodič |
|---|---|---|
| 1. januar | Neoporezivi iznos zarade 37.369 dinara; minimalna cena rada 405 dinara neto po satu. | Obračun zarada |
| 1. januar | Preliminarna PDV prijava i nov obrazac PP PDV, za poreski period januar, odnosno januar–mart 2027. | Prva preliminarna PDV prijava |
| 1. januar | Paušalac koji izgubi pravo na paušal može da se opredeli za ličnu zaradu u roku od 15 dana od prestanka prava. | KPO knjiga i limit |
| 1. januar | U SEF-u se vide carinske deklaracije za uvoz. | Evidencija PDV |
| 1. januar | Poslednji dan tolerancije za greške u podacima poslatih eOtpremnica i ePrijemnica. | eOtpremnica |
| 17. februar | Prvi rok za preliminarnu PDV prijavu (mesečni obveznici). | Prva preliminarna PDV prijava |
| 15. april | Prvi rok za preliminarnu PDV prijavu (tromesečni obveznici). | |
| 1. jul | Carinske deklaracije za izvoz u SEF-u; obveznici PDV-a evidentiraju nabavke od poljoprivrednika zbirno, do 12. u mesecu. | Evidencija PDV |
| 1. oktobar | eOtpremnica za svako kretanje robe između obveznika PDV-a. | eOtpremnica |
Nova pravila po datumu primene
Šta prati koja vrsta firme
- Paušalac van PDV-a: porez i doprinosi do 15. u mesecu, limit od 6 miliona u godini i 8 miliona u 12 meseci, zahtev za paušal do 1. novembra. Vidi KPO knjiga i limit od 6 miliona i test samostalnosti.
- Preduzetnik koji vodi poslovne knjige: akontacija i doprinosi do 15., poreska prijava i bilans do 15. aprila, opredeljenje za ličnu zaradu do 15. decembra.
- DOO: akontacija poreza na dobit i doprinosi za osnivača do 15., finansijski izveštaji do 31. marta, porez na dobit do 29. juna.
- Obveznik PDV-a: evidencija u SEF-u do 12., PDV prijava sa preliminarnom prijavom i plaćanje do 15., eOtpremnica od 1. oktobra.
- Poslodavac: PPP-PD pre svake isplate, zarada do kraja meseca za prethodni mesec, obračunski listić uz svaku isplatu.
Rokovi u programu
U invoice.solve.rs početna strana firme prikazuje sledeće poreske rokove prema poreskom statusu firme, sa brojem dana do roka.
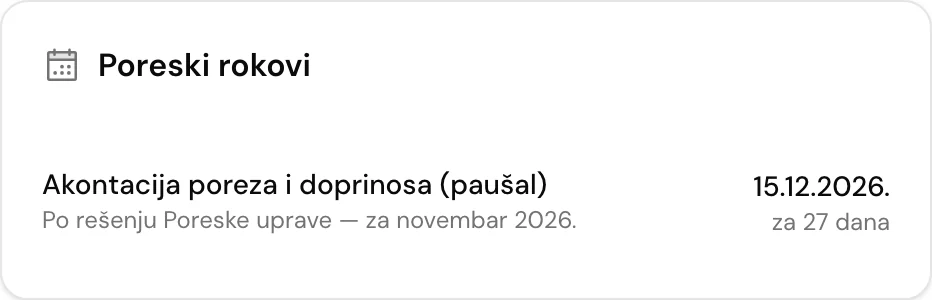
- Obaveza i osnov: akontacija poreza i doprinosa paušalca, po rešenju, za novembar 2026.
- Rok i broj dana do roka.
Šta ovaj kalendar ne obuhvata
- Porez na imovinu, lokalne takse i naknade: rokove određuje lokalna samouprava i zakon o porezima na imovinu.
- Akcize, carine, porez po odbitku na isplate nerezidentima i posebne režime.
- Poslovnu godinu različitu od kalendarske.
- Rokove koji nastaju posle događaja: početak ili prestanak delatnosti, prekoračenje limita, ulazak u PDV (5 dana od prekoračenja praga).
Kalendar ažuriramo jednom mesečno i kada se promeni propis. Datum poslednje provere izvora je na vrhu strane. Ovo nije poreski savet: rokove za svoju firmu potvrdite sa knjigovođom ili na portalu Poreske uprave.
Izvori
- Zakon o porezu na dohodak građana, čl. 33a, 42, 92, 93, 101, 110 i 114 (Paragraf)
- Zakon o porezu na dobit pravnih lica, čl. 63 i 67 (Paragraf)
- Zakon o doprinosima za obavezno socijalno osiguranje, čl. 51, 53 i 60 (Paragraf)
- Zakon o PDV, čl. 48, 50 i 51 (Paragraf)
- Zakon o računovodstvu, čl. 2, 44 i 45 (Paragraf)
- Zakon o opštem upravnom postupku, čl. 80 (Paragraf)
- Zakon o državnim i drugim praznicima u Republici Srbiji (Paragraf)
- Zakon o radu, čl. 110 (Paragraf)
Vodič je informativan i nije pravni ni poreski savet. Propisi se menjaju, pa za svoj slučaj proverite sa računovođom ili u Poreskoj upravi. Izvori su poslednji put proveravani 21. novembra 2026.