Ukratko
- KPO je jedina knjiga koju paušalac vodi, i u nju se upisuju samo prihodi (ZPDG, čl. 43 st. 4). Ne podnosi se Poreskoj upravi, a čuva se najmanje 5 godina.
- Obrazac ima 5 kolona: redni broj, datum i opis knjiženja, prihod od prodaje proizvoda, prihod od usluga i ukupno.
- Zakon ne propisuje da li se promet upisuje po datumu fakture ili uplate, niti rok za upis. U praksi se upisuje po datumu prometa; devize se preračunavaju po srednjem kursu NBS.
- Limit od 6.000.000 dinara: ko je u prethodnoj godini prešao taj promet nema paušal. Prekoračenje u toku godine nije automatsko nego se utvrđuje rešenjem, a poslovne knjige se vode od polovine godine ili od početka naredne.
- Limit od 8.000.000 dinara u 12 meseci vodi u PDV: evidenciona prijava u roku od 5 dana, od tada knjige i bez paušala.
Šta je KPO knjiga i šta zakon propisuje
KPO je „knjiga o ostvarenom prometu paušalno oporezovanih obveznika“. Za razliku od preduzetnika koji vode poslovne knjige (prihodi i rashodi, PK-1), paušalac ne knjiži troškove: paušalni porez se plaća na osnovu rešenja Poreske uprave, a KPO služi da se vidi koliki je promet i gde je u odnosu na limite.
- Ne podnosi se Poreskoj upravi. Obaveze podnošenja nema ni u zakonu ni u pravilniku. Knjiga se čuva u poslovnom prostoru ili kod računovođe i pokazuje poreskom inspektoru na zahtev.
- Rok čuvanja: najmanje pet godina od poslednjeg dana poslovne godine na koju se odnosi (ZPDG, čl. 48).
- Elektronski ili papirni oblik: pravilnik dozvoljava slobodne listove, povezane listove i medijume automatske obrade, uz mogućnost ispisa. Da li se i kako overava kod poreskog organa danas, tekst ne objašnjava jasno: pitajte računovođu.
Kako izgleda obrazac KPO
| Kolona | Sadržaj |
|---|---|
| 1 | Redni broj: od početka godine, odnosno od početka obavljanja delatnosti. |
| 2 | Datum i opis knjiženja: datum, broj i kupac, na primer „Račun 012/2026, Lumenra DOO“. |
| 3 | Prihod od prodaje proizvoda. |
| 4 | Prihod od izvršenih usluga. |
| 5 | Ukupni prihodi (kolona 3 + kolona 4). |
Kolone Obrasca KPO
Iznad tabele su podaci obveznika (naziv, sedište, PIB, matični broj), a ispod potpis odgovornog lica. Evo kako izgleda knjiga jednog paušalca koji se bavi uslugama, na demo podacima iz programa:
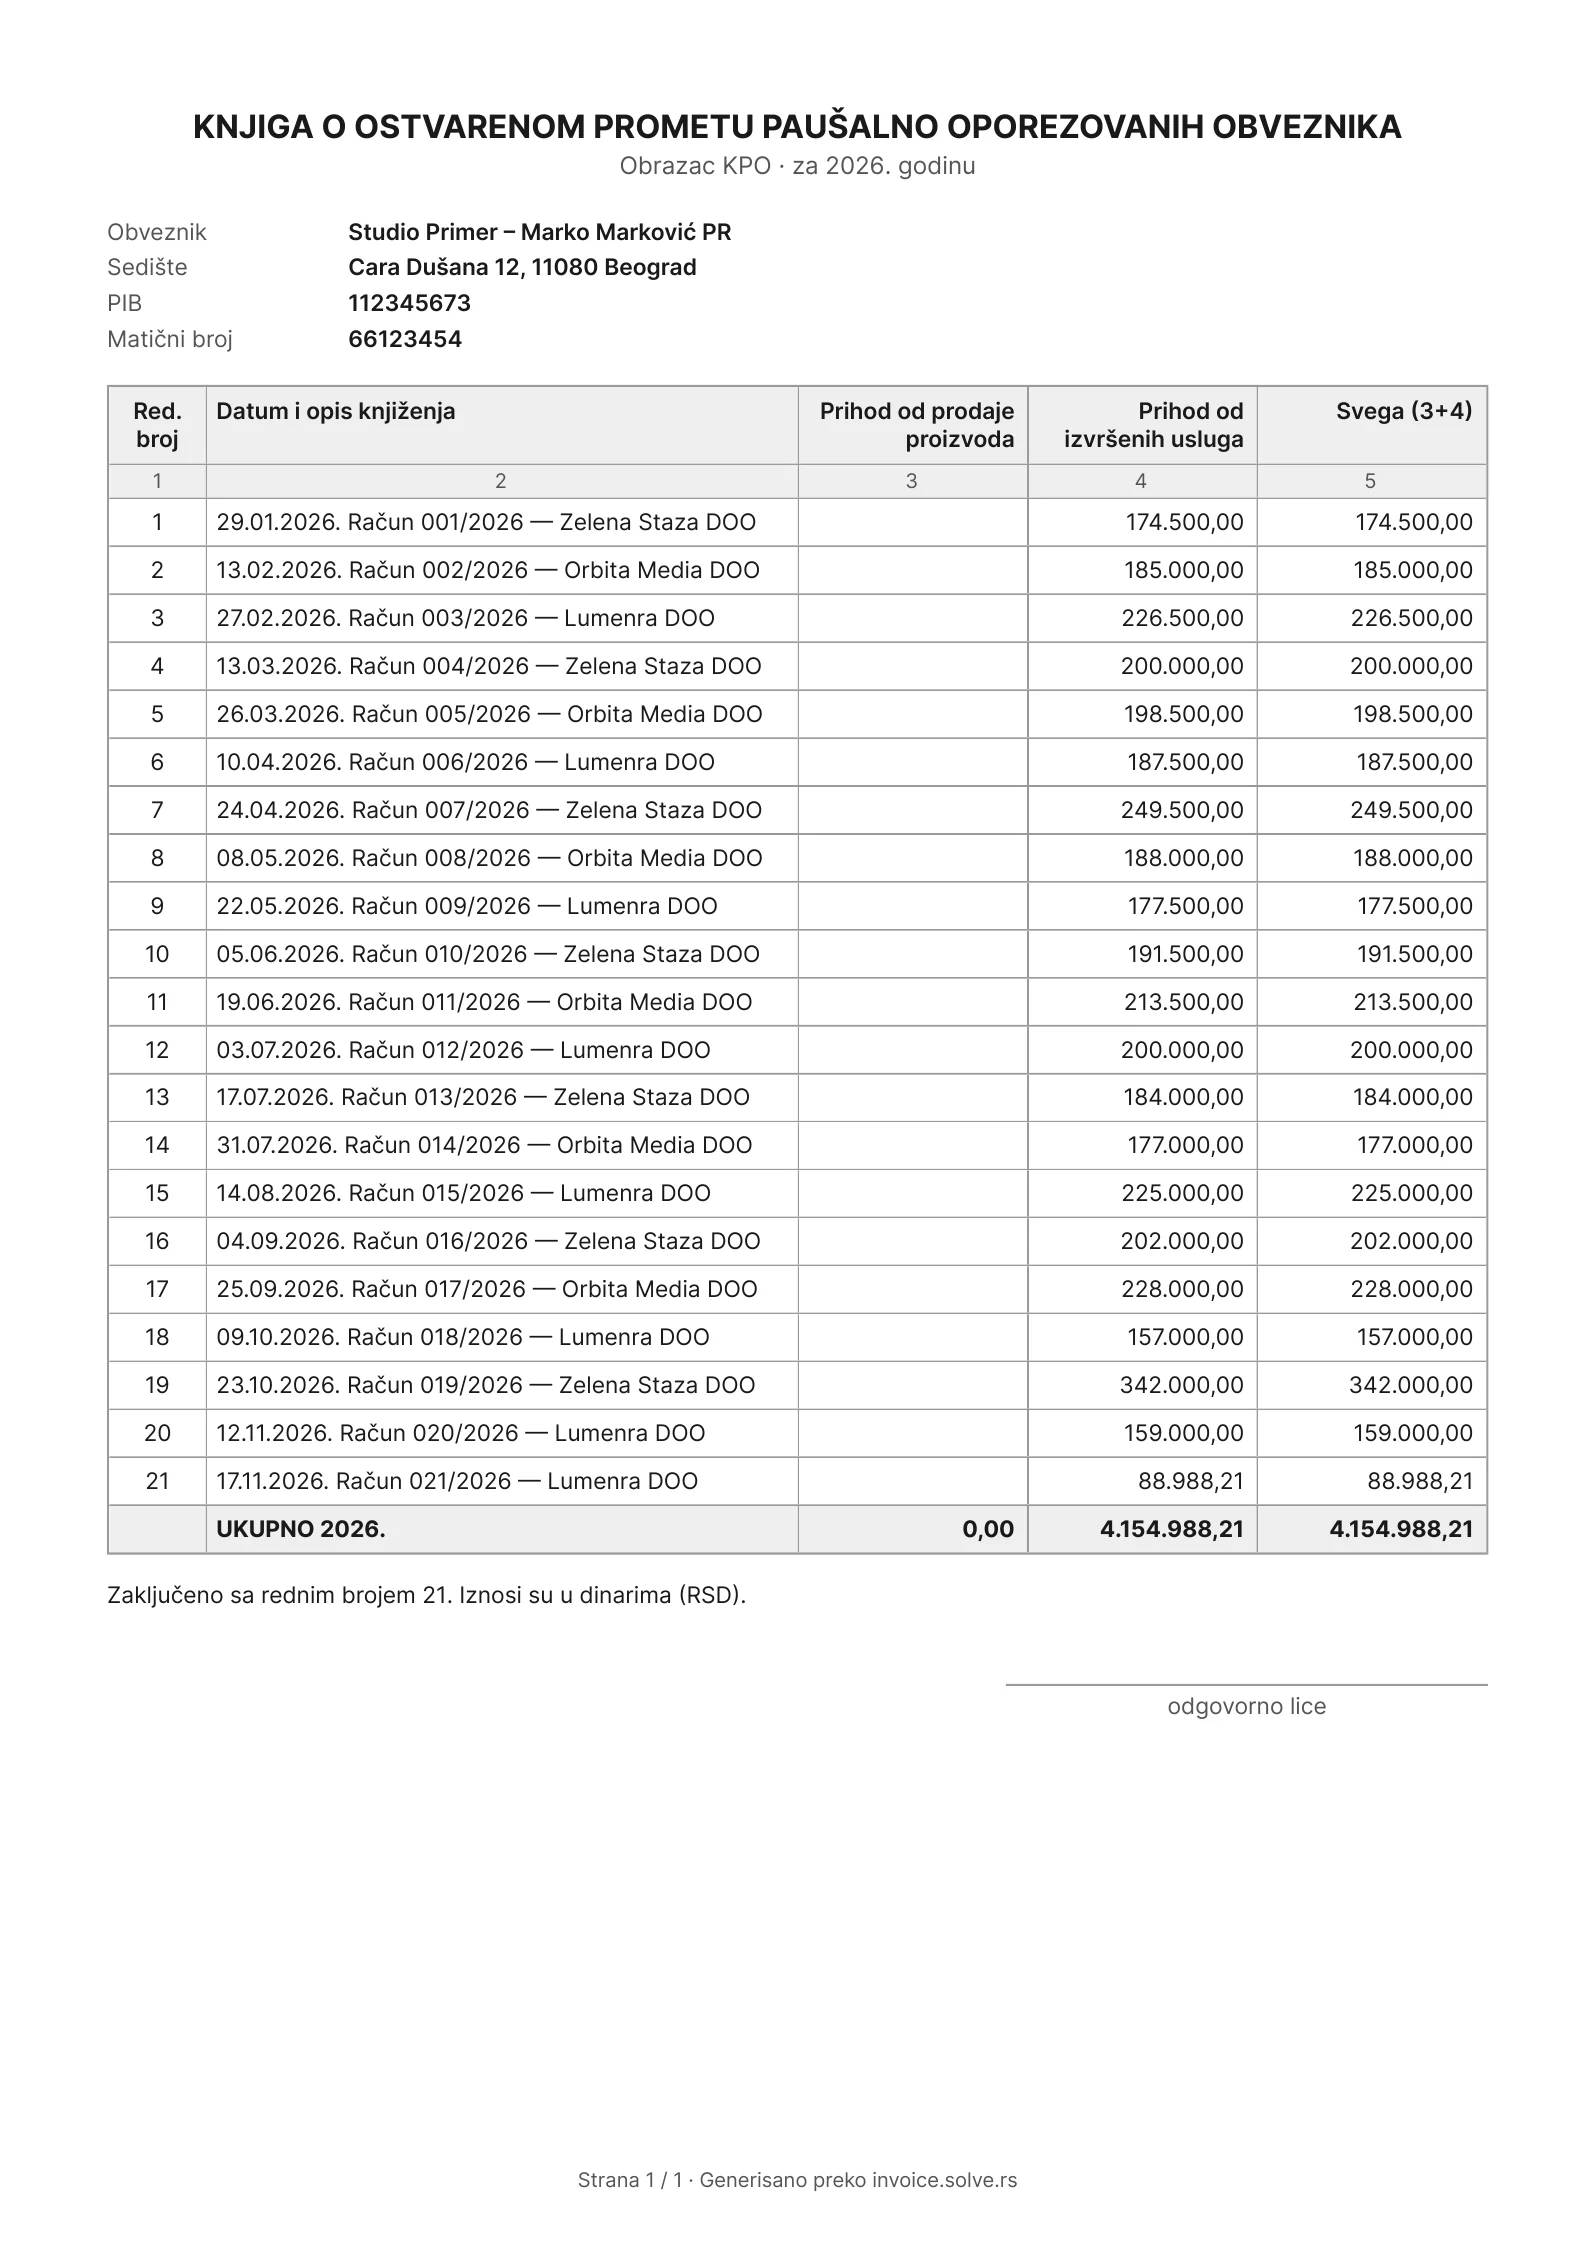
- Podaci obveznika: naziv, sedište, PIB i matični broj.
- Kolone 3 i 4: ovaj obveznik radi usluge, pa je kolona „prihod od prodaje proizvoda“ prazna.
- Jedan red po računu: redni broj, datum, broj računa i kupac, iznos. Ovde je knjiga zaključena sa rednim brojem 21.
- Ukupno za godinu: 4.154.988,21 dinara. Ovo je broj koji poredite sa limitom od 6.000.000.
- Mesto za potpis odgovornog lica.
Ova knjiga se u programu invoice.solve.rs popunjava sama iz izdatih računa i fiskalnih računa, i preuzima se kao PDF ili CSV. Program je ne podnosi Poreskoj upravi i ne overava je: knjigu preuzimate i čuvate vi.
Šta se upisuje i kada
Propis ćuti o većini praktičnih pitanja, pa ovde odvajamo šta propis kaže od uobičajene prakse (blogovi računovođa i Poreska uprava kroz odgovore). Praksa nije pravilo: ako imate sumnju, pitajte računovođu.
| Situacija | Šta se najčešće radi | Osnov |
|---|---|---|
| Izdat račun za uslugu ili robu | Upis po datumu prometa (izdavanja računa), ne po datumu uplate. | Praksa. Pravilnik ne propisuje datum. |
| Predračun | Ne upisuje se: nije promet. | Praksa. |
| Avansna uplata | Nema propisa za KPO. Dogovorite sa računovođom, jer avans u fiskalizaciji ima svoja pravila. | Nejasno. |
| Račun u devizama | Preračun u dinare po zvaničnom srednjem kursu NBS. Datum kursa zakon ne propisuje, u praksi je to datum prometa. | Zakon o deviznom poslovanju, čl. 41 st. 2 (kurs); datum je praksa. |
| Storno ili knjižno odobrenje | Ispravka mora da bude vidljiva u knjizi. U programu se storno ne računa u promet. | Pravilnik ne govori; ovo je praksa i pravilo programa. |
| Maloprodaja (fiskalni računi) | Promet iz maloprodaje je prihod. U programu se unosi zbirno po danu. | Praksa i pravilo programa. |
| Pozajmica, donacija, uplata iz inostranstva bez usluge | Nije promet, ne upisuje se. | Praksa. |
Šta ide u KPO
Upwork, Fiverr, App Store: bruto ili neto
Kada posao ide preko platforme, klijent plati jedan iznos, platforma zadrži proviziju, a na račun stigne manje. Pitanje koji iznos ide u KPO ponavlja se na forumima, a propis na njega ne odgovara direktno.
| Bruto | Neto | |
|---|---|---|
| Šta se upisuje | Iznos koji je klijent platio za uslugu | Iznos koji je platforma isplatila, posle provizije |
| Kada ima smisla | Uslugu ste pružili klijentu, a platforma samo posreduje i naplaćuje proviziju | Platforma kupuje vaš proizvod ili uslugu i prodaje ga dalje u svoje ime (to piše u ugovoru sa platformom) |
| Provizija platforme | Vaš trošak. Paušalac troškove ne odbija, pa se nigde ne upisuje | Ne vidi se u KPO, jer je već umanjila iznos |
| Uticaj na limit od 6 miliona | Veći promet, limit stiže ranije | Manji promet |
Dva načina knjiženja kod platformi
- Opreznije je bruto: ako ste ispod limita računajući bruto, ispod ste i po neto načinu. Obrnuto ne važi.
- Pročitajte ugovor sa platformom: piše li da platforma nastupa kao posrednik (agent) ili kao preprodavac. To je jedini podatak koji razdvaja ova dva slučaja.
- Budite dosledni cele godine i čuvajte izveštaje platforme o isplatama, sa iznosom pre i posle provizije.
- Devize preračunavate po srednjem kursu NBS, kao kod svakog deviznog računa.
U programu se u KPO upisuje iznos sa računa koji izdate. Ako klijentu fakturišete pun iznos, knjiga je bruto. Da li prihod od jednog klijenta preko platforme utiče i na test samostalnosti, zavisi od toga ko je nalogodavac: klijent, a ne platforma koja samo posreduje.
Limit od 6 miliona: kako se računa
Dva pravila koja se često mešaju: limit od 6 miliona se meri po kalendarskoj godini (1. januar do 31. decembar), a prekoračenje u toku godine ne gasi paušal automatski nego se utvrđuje rešenjem.
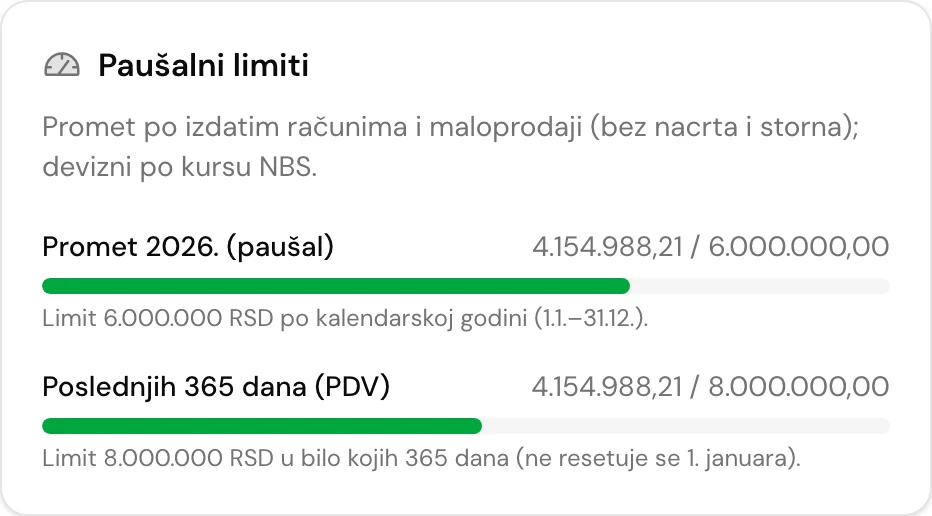
- Promet 2026. (paušal): 4.154.988,21 od 6.000.000 dinara. Do kraja godine ostaje još 1.845.011,79 dinara prometa.
- Program računa promet po izdatim računima i maloprodaji, bez nacrta i storna, a devizni promet po kursu NBS.
- Poslednjih 365 dana (PDV): isti promet prema limitu od 8.000.000 dinara, koji se računa u bilo kojih 365 dana i ne resetuje se 1. januara.
Šta je ukupan promet
Zakon kaže samo „ukupan promet“. U praksi se računa po prometu (fakturisano), ne po uplati, uključuje i inostrane kupce, a pozajmice i donacije nisu promet. Iznos u dinarima je kod deviza po srednjem kursu NBS. Izvori ovde nisu propis nego tumačenja, pa je dobra praksa da granicu pratite sa rezervom.
Prešao si 6 miliona: šta sledi i kog datuma
Najčešće pitanje paušalaca nije da li će preći limit, nego šta tačno sledi i od kog datuma. Odgovor zavisi od toga kada u godini promet pređe 6 miliona.
- Promet > 6Mnije prekršaj
- Rešenje PUpaušal važi do tada
- Knjigeod 1. 7. ili od 1. 1.
- PPDG-1R i 1Sšifra osnova 6
- Nema automatske promene. Dok ne dobijete rešenje, paušal važi. Za prekoračenje samo po sebi nema kazne.
- Rešenje Poreske uprave određuje od kada vodite poslovne knjige: od polovine tekuće godine ili od početka naredne.
- Obrasci: posle promene režima podnose se PPDG-1R (konačna obaveza po paušalu) i PPDG-1S (akontacija po stvarnom prihodu) sa šifrom osnova 6 („prelazak sa paušalnog na stvarni prihod“). PPDG-1S se podnosi u roku od 15 dana od nastanka obaveze.
- Od tada vodite poslovne knjige prihoda i rashoda (PK-1), a ne KPO.
| Kada prekoračite | Poslovne knjige od | Šta radite |
|---|---|---|
| Do 30. juna | 1. jula iste godine | Pratite rešenje. Posle njega PPDG-1R i PPDG-1S. |
| Posle 30. juna | 1. januara naredne godine | Paušal važi do kraja godine. Pripremite poslovne knjige za januar. |
| Prethodna godina je prešla 6 miliona | Nema paušala u narednoj godini | Zahtev za paušal za 2027. se podnosio do 2. novembra 2026. preko ePorezi. |
Primeri prekoračenja limita od 6 miliona (praksa Poreske uprave prema Paragrafu, nije tekst zakona)
Limit od 8 miliona: ulazak u PDV
- Merenje je klizno: bilo kojih 12 uzastopnih meseci, ne kalendarska godina.
- Evidenciona prijava za PDV podnosi se u roku od 5 dana, obično preko ePorezi. Od tada obračunavate PDV na fakturama.
- Od 1. 1. 2027. ostanak u sistemu PDV-a posle prekoračenja i dobrovoljan ulazak vezuju vas za tekuću i narednu kalendarsku godinu (ranije dve), a postoji i brisanje iz PDV-a na zahtev ako promet u prethodnih 12 meseci nije veći od 8 miliona.
- U SEF-u postajete obveznik slanja i prijema e-faktura i evidencije PDV-a: pročitajte Da li paušalac mora na SEF i Evidencija PDV.
- Od januara 2027. PDV prijava ne može da se podnese bez preliminarne PDV prijave sačinjene u SEF-u.
Od 1. januara 2027.: lična zarada
Izmenama zakona (Sl. glasnik RS 80/2026) paušalac koji je izgubio pravo na paušal, zbog rešenja ili zbog ulaska u PDV, može da se opredeli za isplatu lične zarade. Pre toga to nije bilo moguće do sledećeg 15. decembra.
Kazne vezane za knjigu
Prekoračenje limita od 6 ili 8 miliona nije prekršaj, nego razlog za promenu režima. Prekršaj je nevođenje ili nečuvanje evidencije i poslovnih knjiga: preduzetniku preti novčana kazna od 50.000 do 500.000 dinara, a slična kazna preti i za neuručenje knjiga ili isprava poreskom organu na zahtev.
Kontrolna lista za paušalca
- KPO knjiga je ažurna: svaki izdat račun i maloprodaja imaju red, bez nacrta i storniranih računa.
- Devizni računi su preračunati po srednjem kursu NBS, a ista metoda se primenjuje cele godine.
- Pratite dva broja: godišnji promet prema 6 miliona i promet u poslednjih 365 dana prema 8 miliona. Dobro je da vas program upozori na 80% svakog limita.
- Knjigu čuvate najmanje 5 godina i znate gde je (u prostoru ili kod računovođe).
- Znate da SEF za vas nije obavezan, osim za fakturisanje javnog sektora (vodič o SEF-u).
- Znate da fiskalni račun morate da izdajete za maloprodaju (vodič o fiskalizaciji).
- Planirate prelazak na PDV ili poslovne knjige pre nego što granica bude prekoračena.
- Ako jedan klijent donosi većinu prihoda, proverili ste test samostalnosti.
Izvori
- Zakon o porezu na dohodak građana (Paragraf)
- Zakon o izmenama ZPDG 80/2026 (Skupština Srbije)
- Pravilnik o poslovnim knjigama (prosto knjigovodstvo)
- Zakon o PDV, čl. 33 i 38 (Paragraf)
- Zakon o deviznom poslovanju, čl. 41 (Paragraf)
- Zakon o poreskom postupku i poreskoj administraciji (Paragraf)
- Poreska uprava: zahtev za paušalno oporezivanje za 2027. (26. 10. 2026)
- KPMG: izmene oporezivanja građana (septembar 2026)
Vodič je informativan i nije pravni ni poreski savet. Propisi se menjaju, pa za svoj slučaj proverite sa računovođom ili u Poreskoj upravi. Izvori su poslednji put proveravani 21. novembra 2026.