Ukratko
- Test se radi za svakog nalogodavca posebno. Ako je ispunjeno pet ili više od devet kriterijuma, naknada od tog nalogodavca oporezuje se kao drugi prihod.
- Tada se plaća porez od 20% na bruto naknadu, bez normiranih troškova. Porez obračunava domaći nalogodavac kao isplatilac, a po tumačenjima se plaća i doprinos za PIO.
- Dva kriterijuma su brojevi: 70% prihoda od jednog nalogodavca i 130 radnih dana rada za njega, oba u periodu od 12 meseci koji počinje ili se završava u poreskoj godini.
- Nalogodavac može biti i strana firma, a računaju se i lica povezana sa njim.
- Prihod oporezovan po testu ne ulazi u limit od 6 miliona za paušal.
Šta je test samostalnosti
Test samostalnosti je spisak od devet kriterijuma u Zakonu o porezu na dohodak građana. Primenjuje se od 1. marta 2020. godine, na preduzetnike i preduzetnike paušalce. Pitanje je jednostavno: da li preduzetnik za klijenta radi kao samostalan privrednik, ili kao radnik bez ugovora o radu.
- Za svakog nalogodavca posebno. Paušalac sa tri klijenta radi tri testa.
- Pet od devet. Četiri ispunjena kriterijuma nisu problem, pet jesu.
- I unapred. Test je pao i kada je na početku saradnje moglo da se zaključi da će pet kriterijuma biti ispunjeno, a oni su posle zaista i ispunjeni.
Devet kriterijuma
Kriterijumi su ovde skraćeni, a svaki je ispunjen ako važi bilo koji od delova povezanih sa „ili“. Tačan tekst je u zakonu, u izvorima na dnu strane.
| # | Kriterijum je ispunjen ako | Na šta paziti |
|---|---|---|
| 1 | Nalogodavac određuje radno vreme, ili odmor i odsustva zavise od njegove odluke, a naknada se ne umanjuje za vreme odmora. | Plaćeni odmor kao zaposleni je znak zavisnosti. |
| 2 | Preduzetnik uobičajeno koristi prostorije nalogodavca ili radi u mestu koje on odredi. | Gleda se uobičajen rad, ne povremeni sastanak kod klijenta. |
| 3 | Nalogodavac organizuje ili plaća stručno osposobljavanje preduzetnika. | |
| 4 | Nalogodavac je preduzetnika angažovao posle oglasa za posao ili preko agencije za zapošljavanje. | Konkurs kao za zaposlenog. |
| 5 | Nalogodavac obezbeđuje osnovni alat i opremu ili plaća njihovu nabavku, ili uobičajeno rukovodi procesom rada. | Ne računa se specijalizovana oprema za određeni posao, ni osnovni nalog i razumna kontrola rezultata. |
| 6 | Najmanje 70% ukupnih prihoda u 12 meseci je od jednog nalogodavca ili lica povezanih sa njim. | Period od 12 meseci počinje ili se završava u poreskoj godini. |
| 7 | Preduzetnik radi poslove iz delatnosti nalogodavca, a ugovor ne predviđa da snosi uobičajeni poslovni rizik prema klijentu nalogodavca. | Odgovornost za isporučen posao u ugovoru je znak samostalnosti. |
| 8 | Ugovor zabranjuje rad za druge nalogodavce, potpuno ili delimično. | Dozvoljena je zabrana rada za ograničen broj direktnih konkurenata. |
| 9 | Preduzetnik radi za istog nalogodavca 130 ili više radnih dana u 12 meseci, neprekidno ili sa prekidima. | Dan se računa i kada je rađeno samo deo dana, u bilo koje vreme od 00 do 24 časa. |
Kriterijumi iz člana 85 st. 1 t. 17, skraćeno
Ko je nalogodavac
| Slučaj | Nalogodavac? | Osnov |
|---|---|---|
| Domaća ili strana firma, preduzetnik ili paušalac koji te je angažovao, direktno ili indirektno | Da | ZPDG čl. 85 st. 15 |
| Lice povezano sa nalogodavcem po zakonu o porezu na dobit (na primer firma iz iste grupe) | Računa se zajedno sa nalogodavcem | čl. 85 st. 1 t. 17 |
| Posrednik ili zastupnik koji isplaćuje naknadu za račun drugog i uzima samo uobičajenu proviziju | Ne. Nalogodavac je lice za čiji račun se plaća | čl. 85 st. 16 i 17 |
Ko se računa kao nalogodavac, a ko ne
Klijent iz inostranstva je dakle isto nalogodavac kao domaća firma. Platforme koje samo posreduju i uzimaju proviziju nisu nalogodavac: nalogodavac je klijent za koga radiš.
Šta ako test padne
| Šta | Kako | Osnov |
|---|---|---|
| Vrsta prihoda | Drugi prihod, a ne prihod od samostalne delatnosti | ZPDG čl. 85 st. 1 t. 17 |
| Oporezivi prihod | Bruto prihod, bez normiranih troškova od 20% koji važe za druge prihode | čl. 85 st. 5 t. 1 |
| Porez | 20% | čl. 86 st. 1 |
| Ko obračunava porez | Domaći nalogodavac kao isplatilac (porez po odbitku) | čl. 99 st. 1 t. 9 |
| Limit od 6 miliona za paušal | Taj prihod se ne uračunava u ukupan promet | čl. 40 st. 5 |
Naknada od nalogodavca kod koga je test pao
U članu o testu nema odredbe da se padom testa gubi pravo na paušal: menja se oporezivanje naknade od tog nalogodavca. Test u praksi utvrđuje Poreska uprava u kontroli, za prošle periode, uz kamatu na neplaćeni porez.
Primer: frilenser sa jednim stranim klijentom
Programer paušalac ceo radni dan radi za jednu stranu firmu. Ugovor mu ne dozvoljava rad za druge, firma mu je poslala laptop, a ima i plaćen godišnji odmor. Ostali klijenti mu donose oko 10% prihoda. Ovo je izmišljen primer koji pokazuje kako se kriterijumi sabiraju.
| # | Kriterijum | Ispunjen? | Zašto |
|---|---|---|---|
| 1 | Radno vreme i odmor | Da | Radi u radno vreme tima, a odmor je plaćen |
| 2 | Prostorije nalogodavca | Ne | Radi od kuće |
| 3 | Obuka | Ne | Nema obuka |
| 4 | Oglas za posao | Da | Javio se na oglas za programera |
| 5 | Oprema ili rukovođenje | Da | Laptop je od firme, a zadatke dnevno dodeljuje rukovodilac tima |
| 6 | 70% prihoda | Da | Oko 90% prihoda je od tog klijenta |
| 7 | Delatnost bez rizika | Ne | Ugovor predviđa odgovornost za greške u isporučenom kodu |
| 8 | Zabrana rada za druge | Da | Ugovor zabranjuje svaki drugi angažman |
| 9 | 130 radnih dana | Da | Radi svaki radni dan |
Ocena po kriterijumima (izmišljen primer)
Ispunjeno je šest kriterijuma, pa bi naknada od ovog klijenta po zakonu bila drugi prihod. Isti programer sa svojom opremom, ugovorom bez zabrane rada za druge i više klijenata imao bi dva ispunjena kriterijuma ili manje.
Kako da proveriš svoj odnos sa klijentom
- Napravi spisak nalogodavaca za koje radiš, zajedno sa firmama povezanim sa njima.
- Za svakog izračunaj udeo u ukupnom prihodu u poslednjih 12 meseci (kriterijum 6).
- Prebroj radne dane u kojima si za njega radio u istom periodu (kriterijum 9).
- Pročitaj ugovor: zabrana rada za druge, radno vreme, odmor, oprema, odgovornost za posao (kriterijumi 1, 5, 7 i 8).
- Zapiši kako si dobio posao i gde radiš (kriterijumi 2, 3 i 4).
- Ako se približavaš broju pet, razgovaraj sa knjigovođom pre nego što potpišeš novi ugovor ili produžiš saradnju.
Znaci zavisnosti
- Radno vreme i odmor određuje klijent.
- Laptop, nalog i alate daje klijent.
- Ugovor zabranjuje rad za druge.
- Skoro sav prihod je od jednog klijenta.
Znaci samostalnosti
- Sam biraš kada i gde radiš.
- Radiš svojom opremom.
- Ugovor predviđa tvoju odgovornost za isporučen posao.
- Više klijenata, bez jednog sa 70% prihoda.
Kriterijum 70% u programu
Od devet kriterijuma samo je jedan čisto brojčan iz računa: udeo jednog kupca u prihodu. U invoice.solve.rs KPO knjiga taj udeo računa sama, iz izdatih računa u poslednjih 12 meseci.
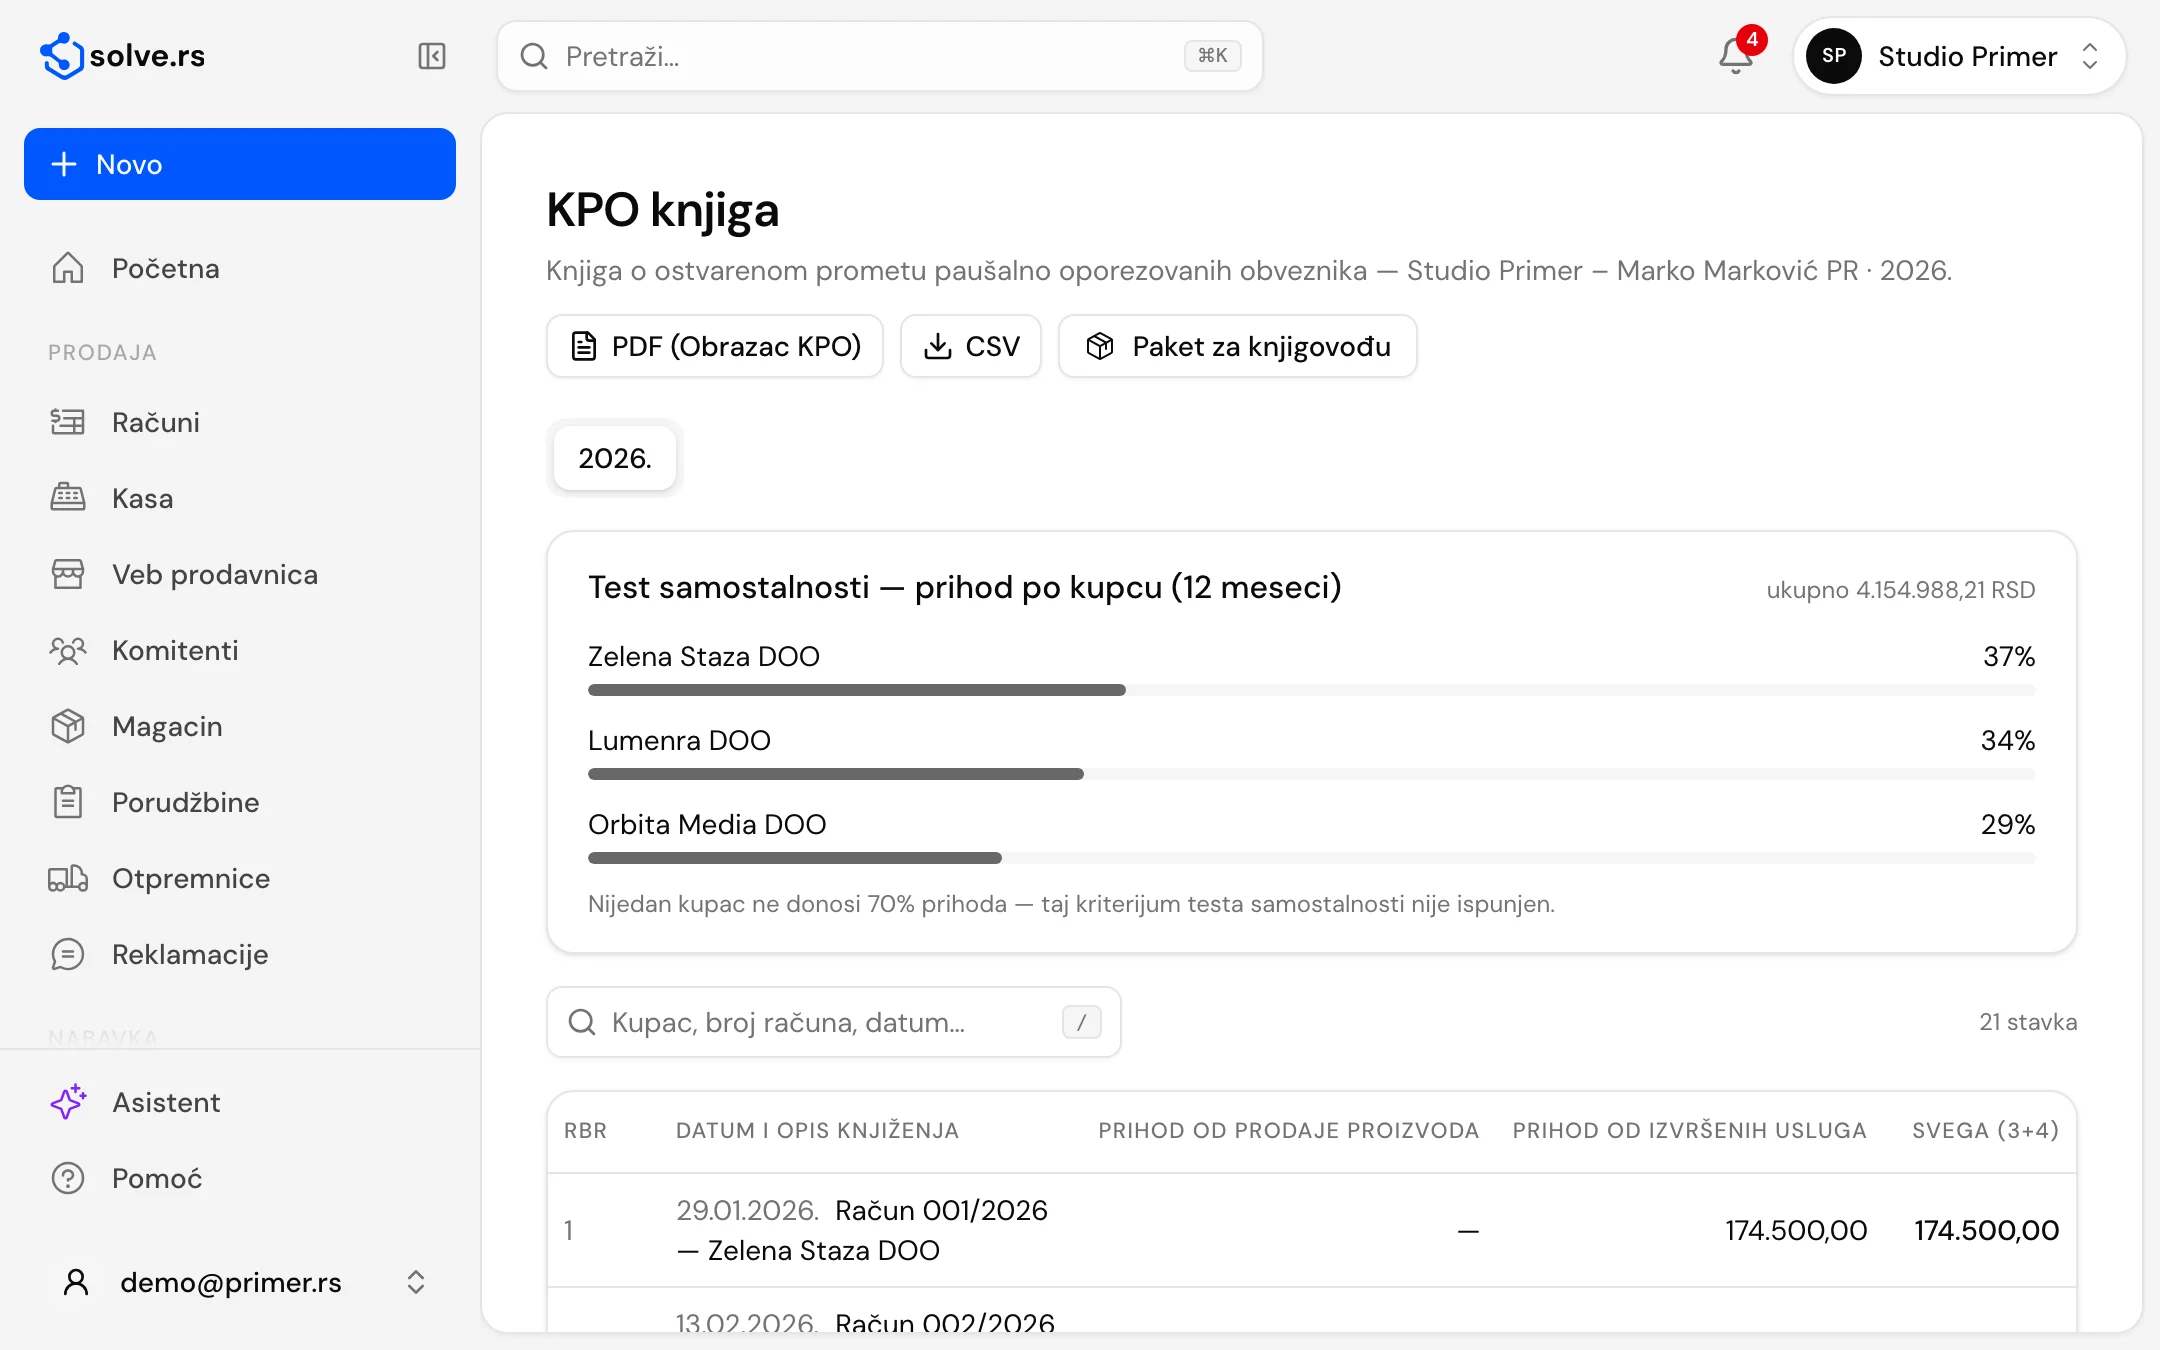
- Prihod po kupcu u poslednjih 12 meseci, uz ukupan prihod za taj period.
- Udeo svakog kupca u procentima i kao traka.
- Poruka da li neki kupac donosi 70% ili više prihoda. Ovde nijedan ne donosi, pa kriterijum 6 nije ispunjen.
Kontrolna lista
- Znaš ko su ti nalogodavci, uključujući strane klijente i povezane firme.
- Nijedan nalogodavac ne donosi 70% prihoda u 12 meseci, ili znaš zašto donosi.
- Ugovori ne zabranjuju rad za druge klijente, osim za ograničen broj direktnih konkurenata.
- Ugovori predviđaju tvoju odgovornost za isporučen posao.
- Radiš svojom opremom i sam biraš radno vreme i odmor.
- Odnos sa svakim većim klijentom proveriš bar jednom godišnje i pre novog ugovora.
Vodič objašnjava tekst zakona i nije poreski savet. Poreska uprava je 2020. objavila i uputstvo za primenu testa. Ako si blizu pet kriterijuma, odluku o načinu rada donesi sa knjigovođom.
Izvori
- Zakon o porezu na dohodak građana, čl. 40, 85, 86 i 99 (Paragraf)
- Zakon o doprinosima za obavezno socijalno osiguranje, čl. 44 (Paragraf)
- Biznis.rs: posledice pada testa samostalnosti (18. 2. 2021)
Vodič je informativan i nije pravni ni poreski savet. Propisi se menjaju, pa za svoj slučaj proverite sa računovođom ili u Poreskoj upravi. Izvori su poslednji put proveravani 21. novembra 2026.