Ukratko
- Neto = bruto − porez − doprinosi zaposlenog. Porez je 10% na bruto umanjen za neoporezivi iznos, a doprinosi zaposlenog 19,9% bruto zarade.
- Neoporezivi iznos je 34.221 dinar u 2026, a 37.369 dinara od 1. januara 2027. Važi iznos na dan isplate, pa se decembarska zarada isplaćena u januaru računa po novom.
- Poslodavac plaća još 15,15% doprinosa na bruto. To je ukupan trošak zarade, takozvani bruto 2.
- Minimalna cena rada je 371 dinar neto po satu u 2026, a 405 dinara u 2027.
- PPP-PD se podnosi pre svake isplate, a porez i doprinosi se plaćaju istovremeno sa zaradom. Zarada se isplaćuje najkasnije do kraja meseca za prethodni mesec.
Bruto, neto i ukupan trošak
| Pojam | Šta je | Ko ga vidi |
|---|---|---|
| Bruto zarada (bruto 1) | Zarada sa porezom i doprinosima koji se plaćaju iz zarade. To je zarada u smislu Zakona o radu. | Ugovor o radu, obračunski listić |
| Neto zarada | Bruto umanjen za porez i doprinose na teret zaposlenog. Od neta se još skidaju obustave, na primer rata kredita. | Zaposleni, na računu |
| Ukupan trošak (bruto 2) | Bruto uvećan za doprinose na teret poslodavca. | Poslodavac |
Tri iznosa koja se stalno mešaju
Stope i iznosi za 2026. i 2027.
| Parametar | 2026. | 2027. | Osnov |
|---|---|---|---|
| Neoporezivi iznos zarade (mesečno, puno radno vreme) | 34.221 din. | 37.369 din. | ZPDG čl. 15a |
| Porez na zarade | 10% | 10% | ZPDG čl. 16 |
| PIO na teret zaposlenog | 14% | 14% | Zakon o doprinosima, čl. 44 |
| Zdravstveno na teret zaposlenog | 5,15% | 5,15% | čl. 44 |
| Nezaposlenost na teret zaposlenog | 0,75% | 0,75% | čl. 44 |
| PIO na teret poslodavca | 10% | 10% | čl. 44 |
| Zdravstveno na teret poslodavca | 5,15% | 5,15% | čl. 44 |
| Minimalna cena rada (neto po satu) | 371 din. | 405 din. | Odluka Vlade, Sl. glasnik RS 75/2026 |
| Najniža mesečna osnovica doprinosa | 51.297 din. | nije objavljena | Zakon o doprinosima, čl. 37 |
| Najviša mesečna osnovica doprinosa | 732.820 din. | nije objavljena | čl. 42 |
| Neoporeziva naknada za prevoz (mesečno) | do 5.782 din. | usklađuje se | ZPDG čl. 18 |
Parametri obračuna zarade
Obračun u sedam koraka
Utvrdite sate
Mesečni fond sati su radni dani puta osam. Fond se deli na sate rada, praznike, godišnji odmor i bolovanje, jer se oni ne plaćaju isto.
Izračunajte bruto zaradu
Osnovna zarada za sate rada, uvećanja (prekovremeni, noćni, rad na praznik, minuli rad), naknade zarade za odsustva, topli obrok, regres i bonusi. Zbir je bruto.
Proverite minimalnu zaradu i najnižu osnovicu
Neto za puno radno vreme ne sme biti ispod minimalne cene rada puta sati u mesecu. Ako je bruto niži od najniže mesečne osnovice, doprinosi se računaju na najnižu osnovicu.
Obračunajte porez
Od bruto zarade oduzmite neoporezivi iznos, pa na ostatak primenite 10%.
Obračunajte doprinose na teret zaposlenog
PIO 14%, zdravstveno 5,15% i nezaposlenost 0,75% na osnovicu doprinosa. Ukupno 19,9%.
Izračunajte neto i obustave
Neto je bruto minus porez i doprinosi zaposlenog. Od neta se skidaju obustave: rata kredita, sindikalna članarina, sudska odluka. Obustava je moguća samo uz pristanak zaposlenog, po pravnosnažnoj odluci suda ili u slučajevima iz zakona.
Obračunajte doprinose na teret poslodavca
PIO 10% i zdravstveno 5,15% na istu osnovicu. Bruto plus 15,15% je ukupan trošak zarade.
Primer: bruto 100.000 dinara
| Stavka | Račun | 2026. | 2027. |
|---|---|---|---|
| Bruto zarada | 100.000,00 | 100.000,00 | |
| Neoporezivi iznos | 34.221,00 | 37.369,00 | |
| Osnovica poreza | bruto − neoporezivi | 65.779,00 | 62.631,00 |
| Porez na zarade | 10% osnovice | 6.577,90 | 6.263,10 |
| PIO zaposleni | 14% bruto | 14.000,00 | 14.000,00 |
| Zdravstveno zaposleni | 5,15% bruto | 5.150,00 | 5.150,00 |
| Nezaposlenost | 0,75% bruto | 750,00 | 750,00 |
| Neto zarada | bruto − porez − doprinosi | 73.522,10 | 73.836,90 |
| PIO poslodavac | 10% bruto | 10.000,00 | 10.000,00 |
| Zdravstveno poslodavac | 5,15% bruto | 5.150,00 | 5.150,00 |
| Ukupan trošak | bruto + 15,15% | 115.150,00 | 115.150,00 |
Ista bruto zarada u 2026. i 2027, puno radno vreme
Razlika između godina je samo u porezu: veći neoporezivi iznos donosi zaposlenom 314,80 dinara više neto mesečno, a trošak poslodavca ostaje isti.
Iz neta u bruto
Kada je zarada ugovorena u neto iznosu, bruto se dobija obrnutim računom. Pošto porez i doprinosi zaposlenog zajedno uzimaju 29,9% bruto zarade, a porez se umanjuje za desetinu neoporezivog iznosa, formula je kratka.
| 2026. | 2027. | |
|---|---|---|
| Minimalna cena rada po satu, neto | 371 din. | 405 din. |
| Minimalna neto zarada (176 h) | 65.296,00 | 71.280,00 |
| Bruto zarada | 88.265,19 | 96.352,50 |
| Ukupan trošak (bruto + 15,15%) | 101.637,37 | 110.949,90 |
Minimalna zarada za mesec sa 176 radnih sati
Minimalna zarada zavisi od broja radnih sati u mesecu. U 2027. je za mesec sa 168 sati 68.040 dinara neto, a za mesec sa 184 sata 74.520 dinara.
Šta ulazi u bruto zaradu
| Osnov | Najmanje | Napomena |
|---|---|---|
| Rad na dan praznika koji je neradan | 110% od osnovice | |
| Rad noću | 26% od osnovice | Ako nije vrednovan u osnovnoj zaradi |
| Prekovremeni rad | 26% od osnovice | |
| Minuli rad | 0,4% od osnovice | Za svaku punu godinu rada kod poslodavca |
Uvećana zarada: zakonski minimum
- Naknada zarade za godišnji odmor, praznik i plaćeno odsustvo je prosečna zarada u prethodnih 12 meseci.
- Bolovanje do 30 dana plaća poslodavac: najmanje 65% prosečne zarade u prethodnih 12 meseci kod bolesti ili povrede van rada, a 100% kod povrede na radu ili profesionalne bolesti. Ne može biti ispod minimalne zarade.
- Topli obrok i regres su deo zarade, pa se na njih plaćaju porez i doprinosi.
- Naknada za prevoz nije zarada nego naknada troška. Ne oporezuje se do visine cene mesečne karte, a najviše do 5.782 dinara mesečno. Deo iznad toga se oporezuje.
Obračunski listić
Uz svaku isplatu zaposleni dobija obračun. Obračun se dostavlja i za mesec u kome zarada nije isplaćena, najkasnije do kraja meseca za prethodni mesec, uz obaveštenje zašto isplate nije bilo.
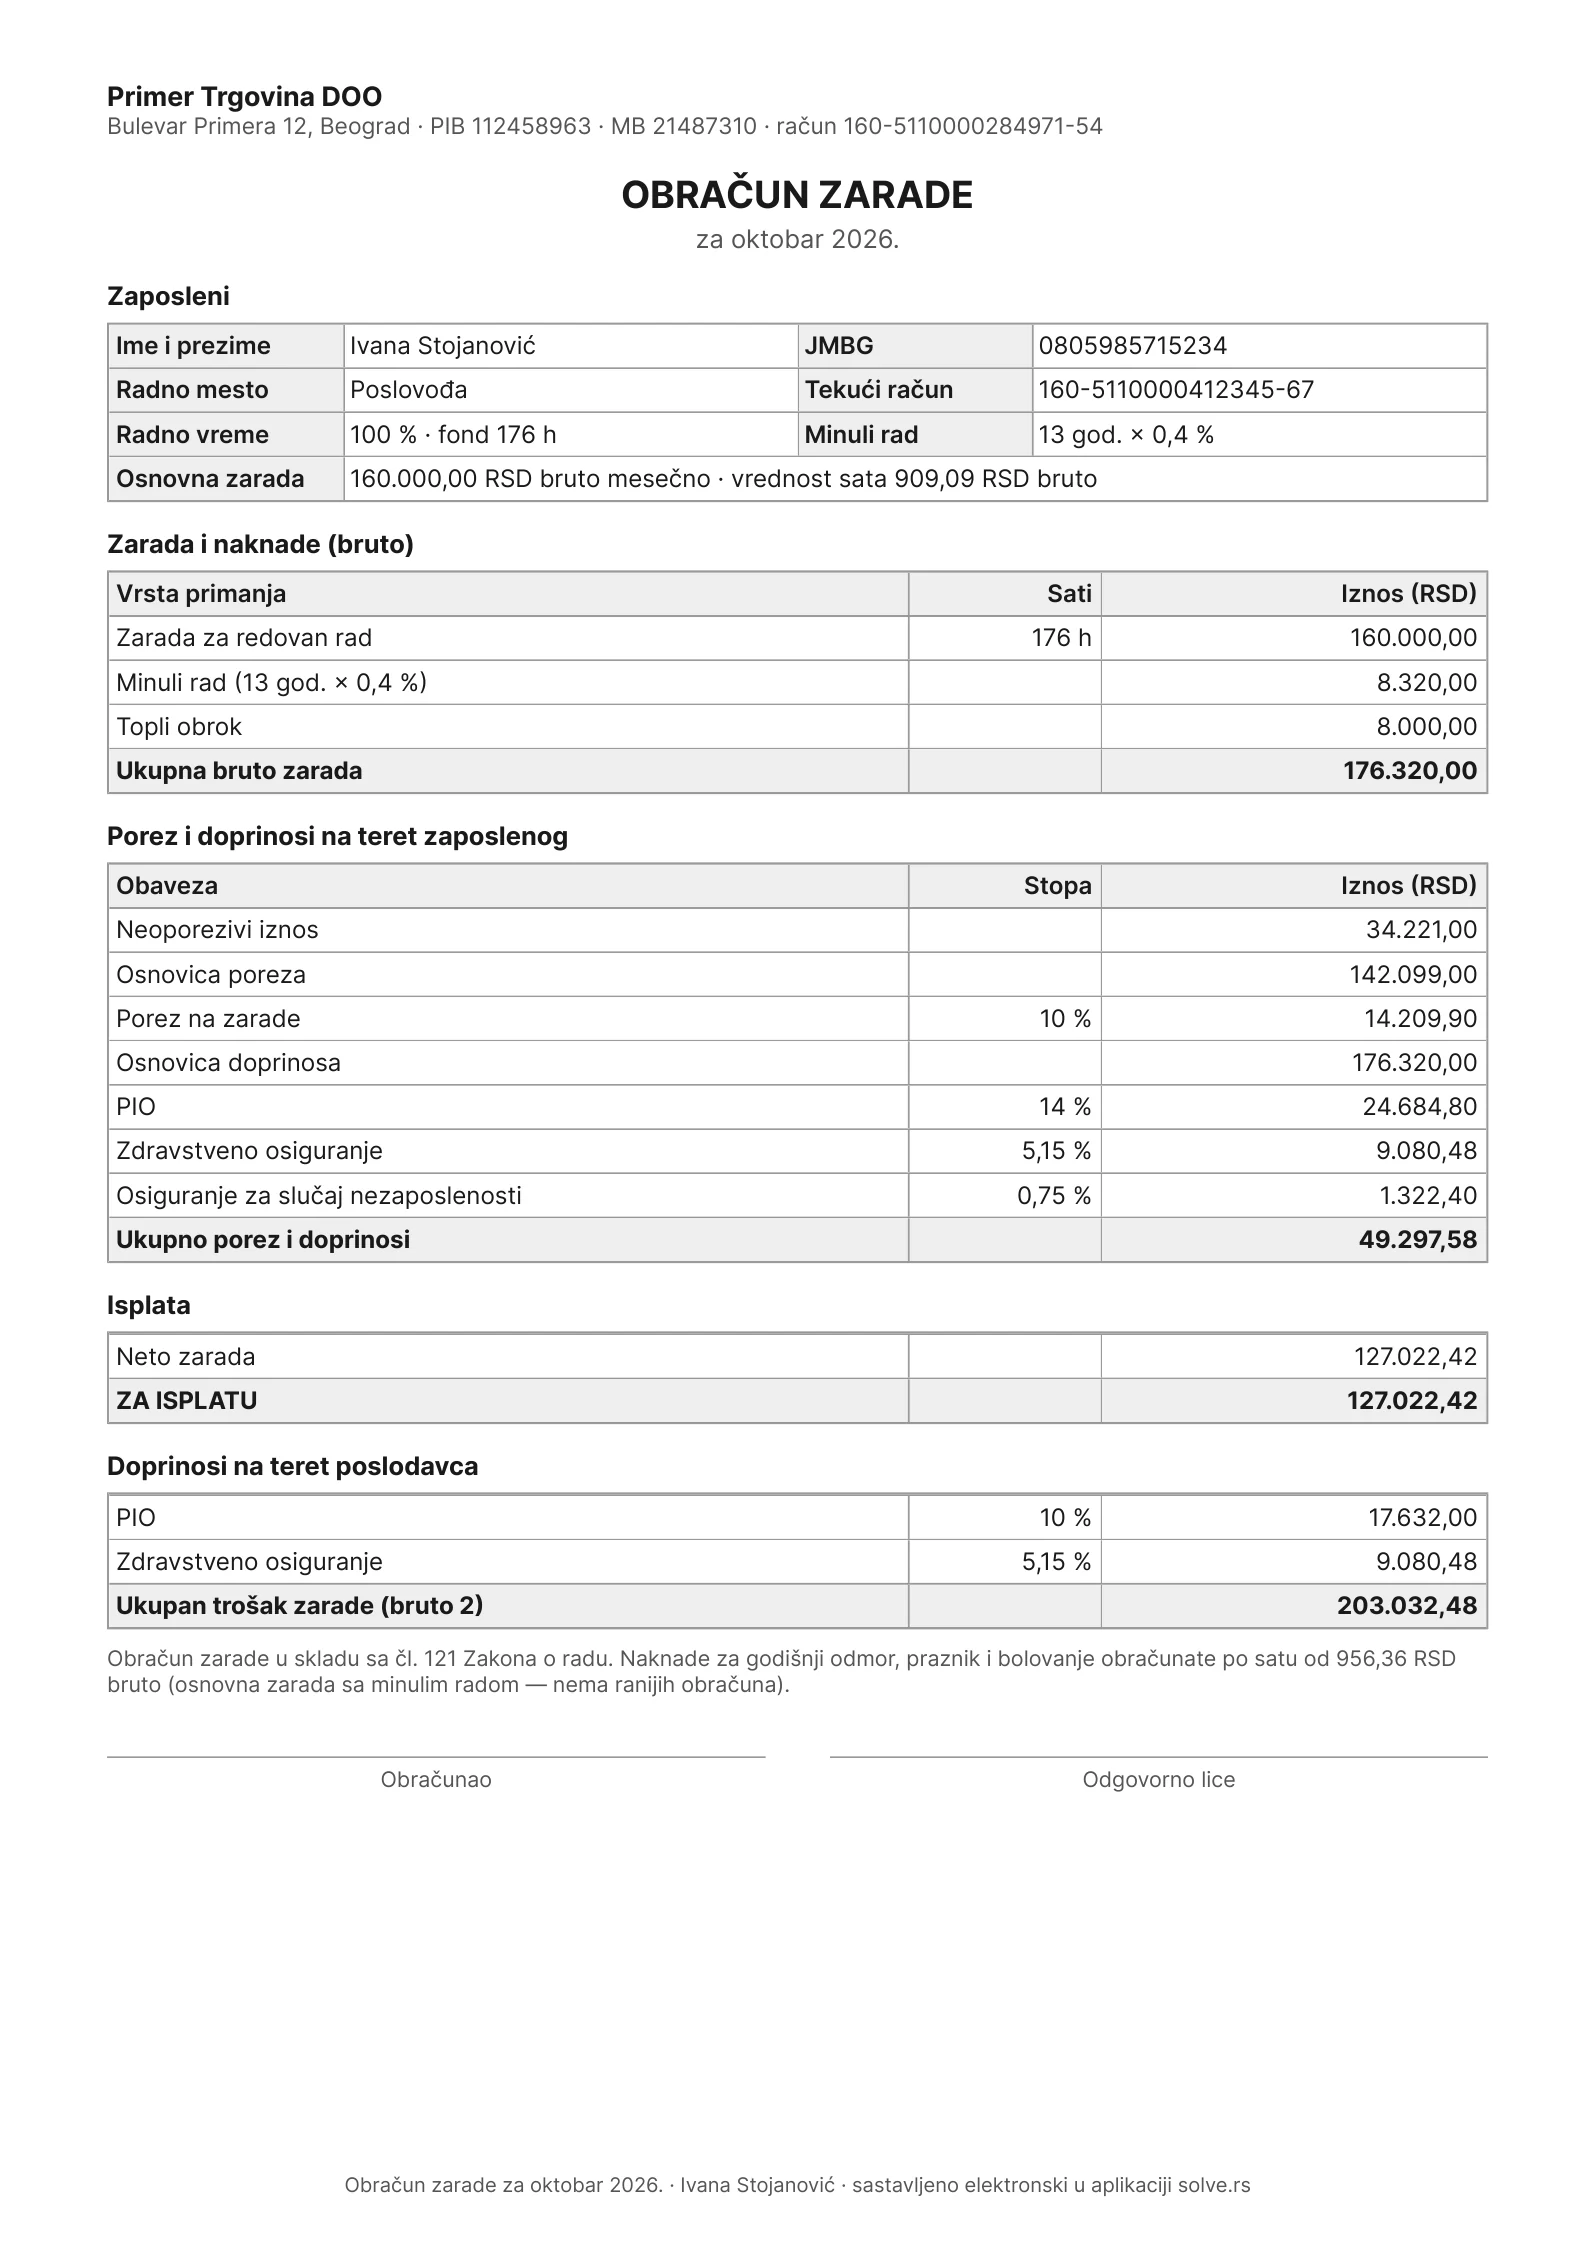
- Zarada i naknade (bruto): redovan rad, minuli rad i topli obrok. Zbir je bruto, 176.320,00.
- Neoporezivi iznos za 2026: 34.221,00.
- Porez: 10% na 142.099,00, to je 14.209,90.
- Doprinosi zaposlenog: PIO 14%, zdravstveno 5,15% i nezaposlenost 0,75% na 176.320,00.
- Za isplatu: 127.022,42.
- Doprinosi poslodavca i ukupan trošak zarade: 203.032,48.
PPP-PD, plaćanje i rokovi
| Radnja | Rok | Osnov |
|---|---|---|
| Isplata zarade | Najmanje jednom mesečno, najkasnije do kraja tekućeg meseca za prethodni | Zakon o radu, čl. 110 |
| Poreska prijava PPP-PD | Pre svake isplate zarade, elektronski | ZPPPA čl. 41 |
| Porez na zarade | U momentu isplate, po propisima koji važe na dan isplate | ZPDG čl. 101 |
| Doprinosi | Istovremeno sa isplatom zarade | Zakon o doprinosima, čl. 51 st. 2 |
| Ako zarada nije isplaćena do kraja meseca | Do tog roka se obračunavaju i plaćaju doprinosi na najnižu osnovicu | Zakon o doprinosima, čl. 51 st. 3 |
| Obračun zaposlenom | Uz svaku isplatu, a bez isplate do kraja meseca za prethodni | Zakon o radu, čl. 121 |
Šta se radi oko isplate
Redosled je zato uvek isti: obračun, PPP-PD na portalu ePorezi, pa isplata zarade i uplata poreza i doprinosa sa pozivom na broj iz podnete prijave. Ostale mesečne rokove ima poreski kalendar 2027.
Obračun u programu
U invoice.solve.rs obračun za mesec nastaje iz kartica zaposlenih: program napravi nacrt, vi proverite sate i iznose i zaključite mesec. Posle zaključenja dobijate listiće, naloge za plaćanje i fajl za PPP-PD, koji sami učitavate na portal ePorezi.
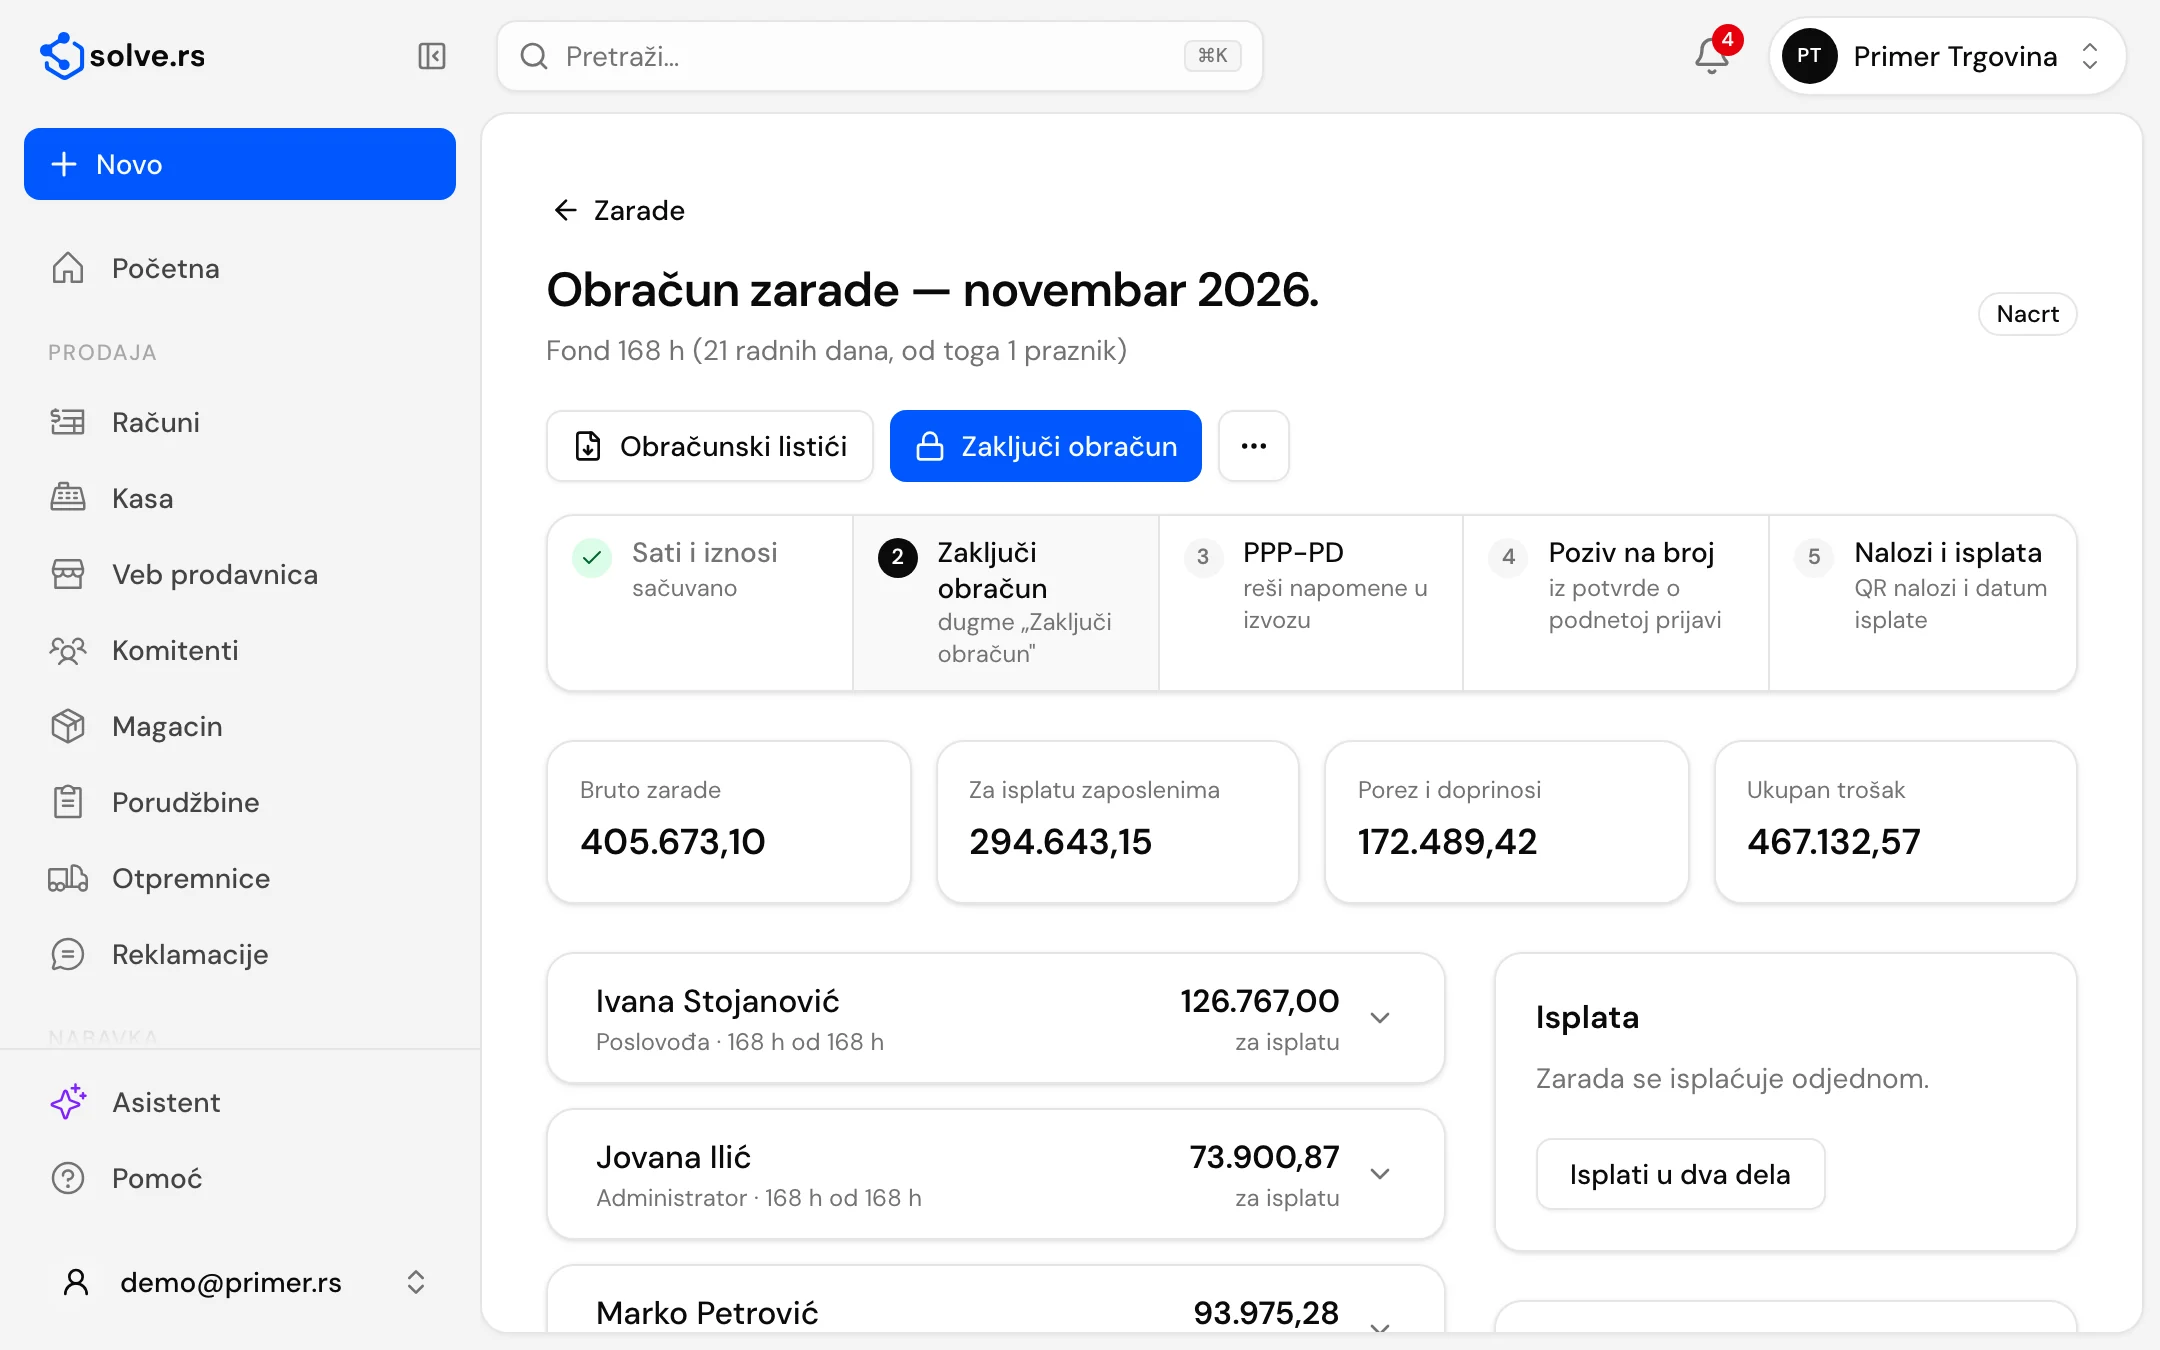
- Fond sati za mesec: radni dani i praznici.
- Redosled posla: sati i iznosi, zaključenje, PPP-PD, poziv na broj, pa nalozi i isplata.
- Zbirovi: bruto, za isplatu zaposlenima, porez i doprinosi i ukupan trošak.
- Zaposleni sa satima i iznosom za isplatu. Klik otvara stavke obračuna.
- Isplata odjednom ili u dva dela, svaki deo sa svojim datumom i prijavom.
Obračun u tabeli
- Stope i neoporezivi iznos menjate sami kad se promeni propis.
- Prosek 12 meseci za godišnji i bolovanje računate ručno.
- Listić pravite posebno za svakog zaposlenog.
- Podatke za PPP-PD prepisujete u portal.
Obračun u programu
- Nacrt nastaje iz kartica zaposlenih, sa fondom sati za mesec.
- Upozorenje kad je zarada ispod minimalne ili ispod najniže osnovice.
- Listići u PDF-u, sa slanjem mejlom posle zaključenja.
- Nalozi sa IPS QR kodom i PPP-PD kao XML za ePorezi.
Kontrolna lista za isplatu
- Sati su uneti: rad, praznici, godišnji, bolovanje, prekovremeni.
- Bruto sadrži uvećanja, minuli rad, topli obrok i regres.
- Neto nije ispod minimalne zarade za taj broj sati.
- Primenjen je neoporezivi iznos koji važi na dan isplate.
- PPP-PD je podneta pre isplate, a poziv na broj je sa potvrde.
- Porez i doprinosi su uplaćeni istog dana kad i zarada.
- Svaki zaposleni je dobio obračunski listić.
- Mesečna evidencija o zaradi je sačuvana i potpisana.
Vodič pokriva redovnu zaradu u radnom odnosu. Bolovanje preko 30 dana, olakšice za novozaposlene i rad van radnog odnosa imaju svoja pravila. Ovo nije poreski ni pravni savet: obračun za svoju firmu proverite sa knjigovođom.
Izvori
- Zakon o porezu na dohodak građana, čl. 15a, 16, 18 i 101 (Paragraf)
- Zakon o doprinosima za obavezno socijalno osiguranje, čl. 36, 37, 42, 44 i 51 (Paragraf)
- Zakon o radu, čl. 105–123 i 273 (Paragraf)
- Zakon o poreskom postupku i poreskoj administraciji, čl. 41 (Paragraf)
- Paragraf: Odluka o visini minimalne cene rada za 2027 (Sl. glasnik RS 75/2026)
- Biznis.rs: najniža i najviša osnovica doprinosa od 1. januara 2026.
Vodič je informativan i nije pravni ni poreski savet. Propisi se menjaju, pa za svoj slučaj proverite sa računovođom ili u Poreskoj upravi. Izvori su poslednji put proveravani 21. novembra 2026.