Ukratko
- Evidenciju PDV vode obveznici PDV-a u SEF-u, za poreske periode od 1. januara 2025. Ne vode je paušalci van PDV-a.
- Izlazni i ulazni PDV se evidentiraju najkasnije do 12. u mesecu posle poreskog perioda, a PDV prijava se podnosi u roku od 15 dana posle perioda.
- Zbirna evidencija pokriva ceo period (osnovica i PDV po stopama), a pojedinačna je potrebna za promet gde je poreski dužnik kupac, i još nekoliko slučajeva.
- Preliminarna PDV prijava (PPP PDV) važi od poreskog perioda januar 2027. (januar do mart 2027. za tromesečne obveznike). Ako ne podnesete PDV prijavu, Poreska uprava je podnosi na osnovu preliminarne.
- Tolerancija za greške u evidenciji je istekla 31. decembra 2025. Greška ispravljena pre početka nadzora nije prekršaj.
Šta je elektronska evidencija PDV i ko je vodi
Obveznici PDV-a ne unose izlazni i ulazni PDV u papirne knjige, nego ga evidentiraju elektronski u SEF-u. Podaci iz e-faktura koje ste izdali i primili ulaze u evidenciju automatski, a ostalo (promet bez e-fakture, fiskalni računi, interni računi) dopunjavate vi.
Ako ste paušalac van PDV-a, ovaj vodič se vas ne tiče, dok ne pređete prag od 8.000.000 dinara. O obavezama koje tada stižu čitajte u vodiču Da li paušalac mora na SEF.
Zbirna i pojedinačna evidencija
| Vrsta | Šta evidentirate | Kada |
|---|---|---|
| Zbirna evidencija | Osnovicu i PDV po stopama za ceo period: promet bez e-fakture (npr. fiskalni računi), avansi, povećanja i smanjenja, storno, posebni postupci (turističke agencije, polovna dobra). | Za svaki period. PDV obveznik koji nije izdao nijednu e-fakturu evidentira promet u zbirnoj evidenciji. |
| Pojedinačna evidencija | Svaki dokument posebno. | Kada je poreski dužnik kupac (prenos poreske obaveze), prilikom prometa preduzetniku ili licu iz poreza na dobit kada je dobavljač poreski dužnik (osim maloprodaje, turističkih agencija i polovnih dobara) i prvi prenos novoizgrađenih objekata. |
| Evidencija prethodnog poreza | Ulazni PDV, zbirno po izvoru: e-fakture, fiskalni računi, ostale fakture. | Deo se unosi automatski, ostatak dopunjavate. |
Vrste evidencije u SEF-u
Rokovi: 12., 10. i 15. dan
U blogovima se često pomešaju rokovi za evidenciju, stanje prethodnog poreza i PDV prijavu. Evo ih odvojeno, po tekstu zakona. Sve rokove za 2027. na jednom mestu ima poreski kalendar.
| Radnja | Rok | Osnov |
|---|---|---|
| Evidentiranje izlaznog PDV-a | Do 12. u mesecu posle poreskog perioda | ZEF čl. 4 st. 7 |
| Evidentiranje ulaznog PDV-a | Do 12. u mesecu posle perioda; stanje prethodnog poreza je na dan pre evidentiranja, a ako evidentirate posle 10., na dan 10. | ZEF čl. 4a st. 3–5 |
| Storno ili korekcija PDV-a | Do dana pre PDV prijave i najkasnije do 10. u narednom mesecu | ZPDV čl. 44 st. 2 |
| PDV prijava | U roku od 15 dana posle poreskog perioda | ZPDV čl. 50 st. 1 |
| Mesečna ili tromesečna prijava | Mesečno ako je promet preko 50 miliona dinara, inače tromesečno | ZPDV čl. 48 |
| Posle prekida SEF-a | Do prvog radnog dana posle ponovnog pokretanja sistema | PEF čl. 30 |
Rokovi vezani za evidenciju PDV
Kako izgleda zbirna evidencija u programu
U invoice.solve.rs za obveznike PDV-a program pravi predlog zbirne evidencije za izabrani mesec iz fiskalnih računa i računa koji nisu išli preko SEF-a. Pre slanja predlog možete da izmenite, a odgovornost za tačnost je na obvezniku.
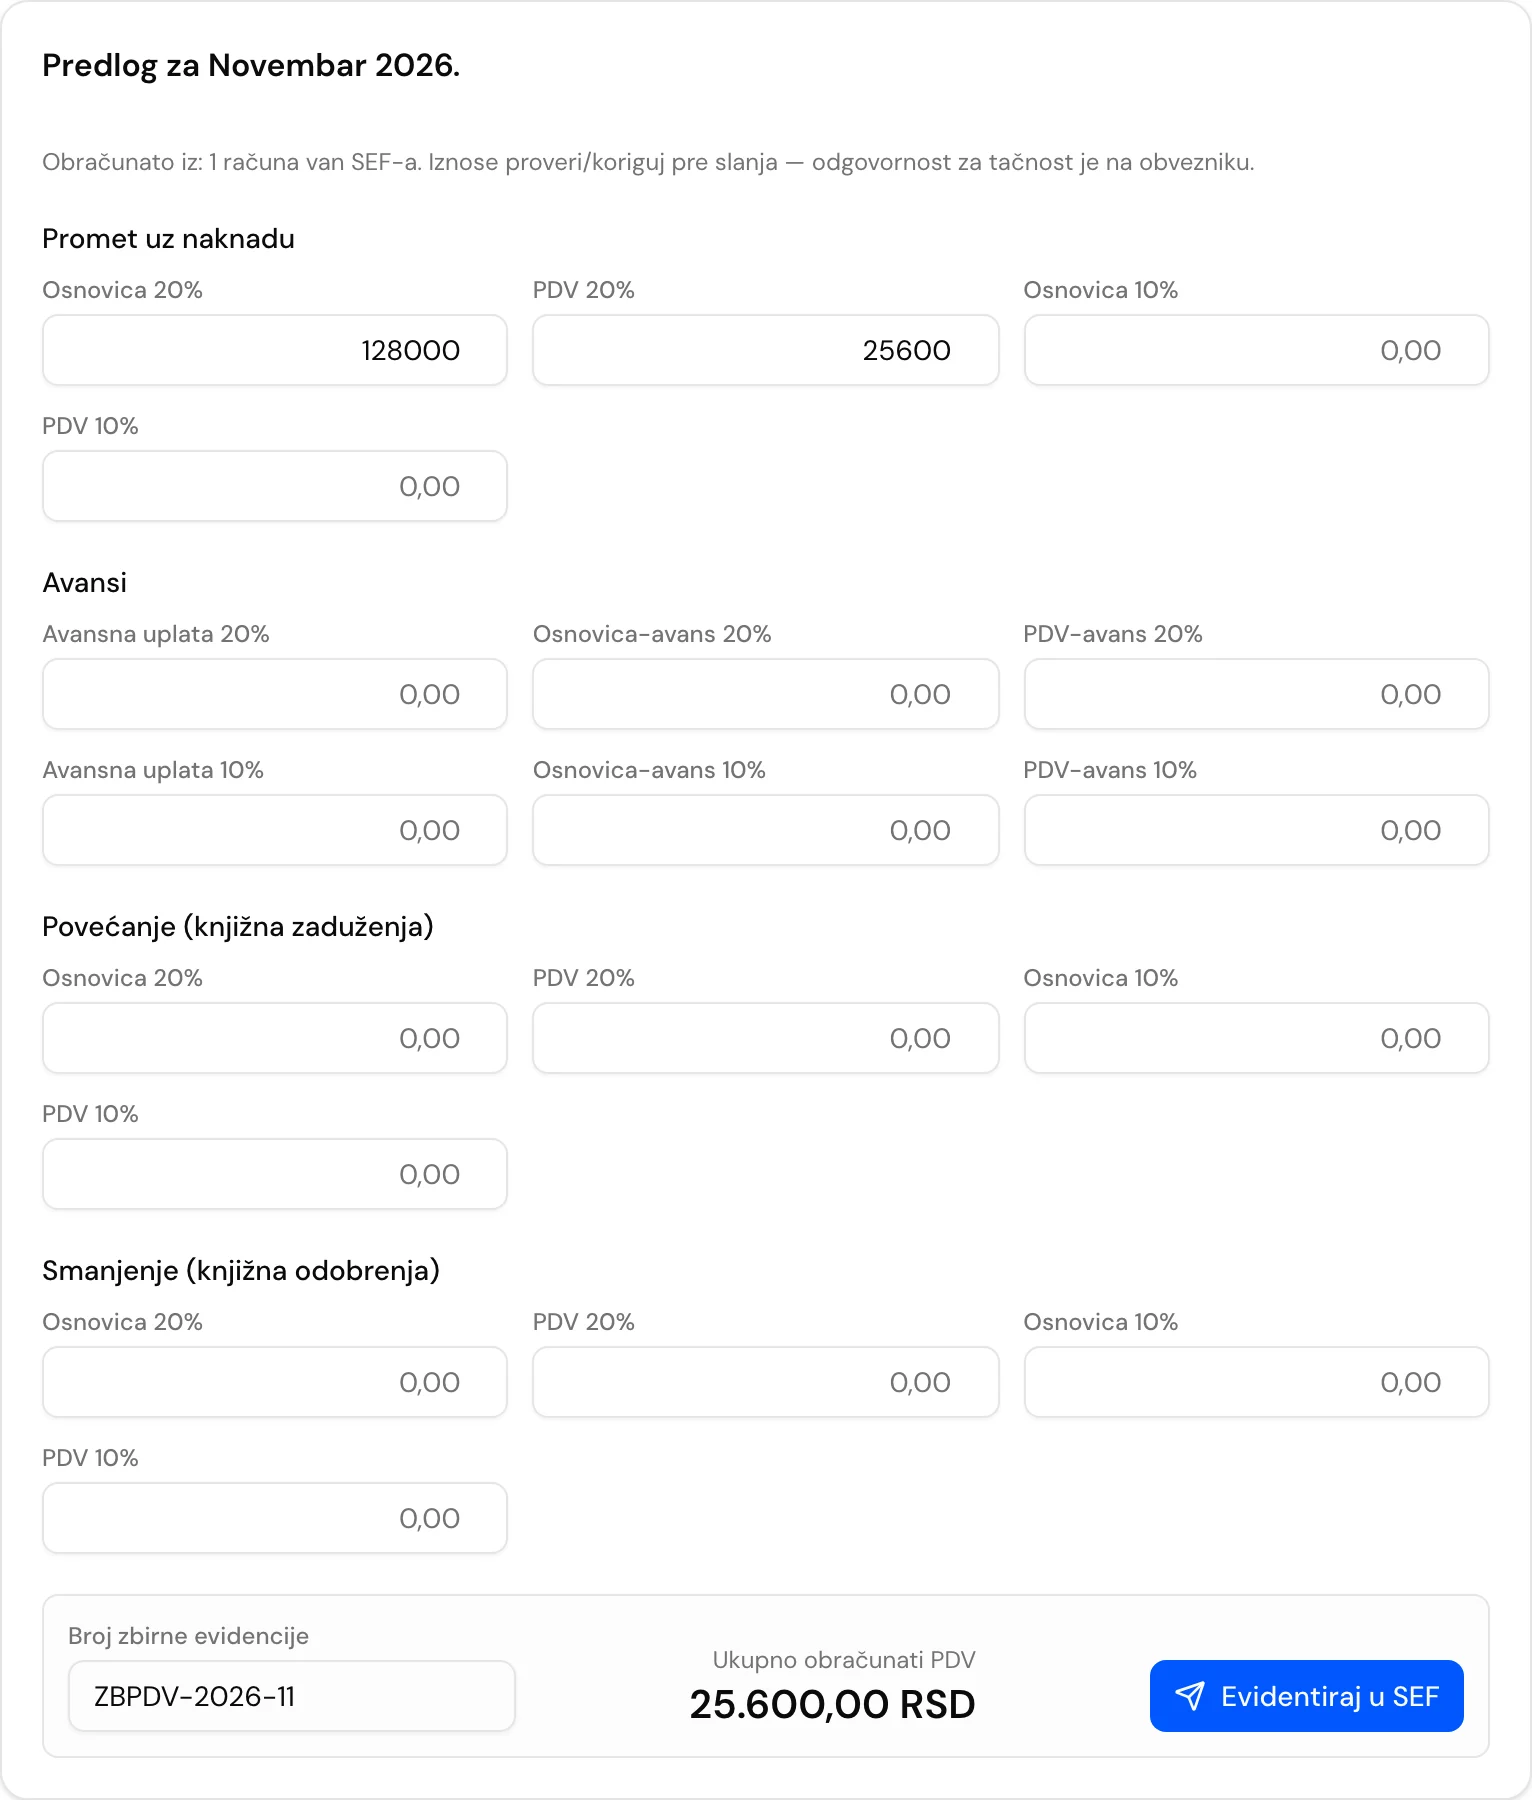
- Program kaže iz čega je predlog obračunat (ovde iz jednog računa van SEF-a) i podseća da iznose proveravate pre slanja.
- Promet uz naknadu: osnovica i PDV po stopama od 20% i 10%.
- Odvojeni odeljci za avanse, povećanja (knjižna zaduženja) i smanjenja (knjižna odobrenja).
- Broj zbirne evidencije koji ide uz slanje.
- Evidentiraj u SEF šalje evidenciju. Ukupan obračunati PDV je prikazan pored.
Preliminarna PDV prijava (PPP PDV) od januara 2027.
Preliminarna PDV prijava je prilog PDV prijavi koji se pravi iz podataka u SEF-u. Počinje da važi od poreskog perioda januar 2027. (januar do mart 2027. za tromesečne obveznike). Prvobitni rok iz 2026. je pomeren izmenama zakona.
- Ko je podnosi: obveznici PDV-a, uz redovnu PDV prijavu.
- Ako ne podnesete PDV prijavu, Poreska uprava je podnosi umesto vas, na osnovu preliminarne prijave, samo sa izlaznim PDV-om.
- Modul u SEF-u: zvanični PPP PDV modul je dostupan u SEF-u (najava od 3. novembra 2026), a Ministarstvo finansija je držalo radionice u oktobru 2026.
- POPDV: za periode od januara 2027. se ne podnosi. Podnosi se nov Obrazac PP PDV, a preliminarna prijava je njegov prvi prilog.
Rokove po danima, pravila redosleda (stanje na dan pre, ista prijava istog dana, jedna dnevno) i korake na ekranu SEF-a ima poseban vodič: Prva preliminarna PDV prijava, korak po korak.
Kontrolna lista za mesečno zatvaranje PDV-a
- Svi računi za mesec su izdati i poslati na SEF, a statusi su pregledani (bez „Slanje“ ili „Greška prilikom slanja“).
- Ulazne fakture su prihvaćene ili odbijene u roku od 15 dana, tako da ulaze u prethodni porez.
- Fiskalni računi i računi van SEF-a su u zbirnoj evidenciji, uključujući avanse, povećanja i smanjenja.
- Promet gde ste vi poreski dužnik (prenos poreske obaveze) je u pojedinačnoj evidenciji.
- Storno i korekcije za taj period su urađeni do 10. u narednom mesecu.
- Evidentiranje je poslato do 12. u mesecu, a PDV prijava u roku od 15 dana posle perioda.
- Od perioda januar 2027.: preliminarna PDV prijava je pripremljena i proverena uz PDV prijavu.
Kazne i šta se menja 2027.
Nevođenje evidencije PDV-a i neizdavanje e-fakture su prekršaji obveznika PDV-a: pravno lice 200.000 do 2.000.000 dinara, preduzetnik 50.000 do 500.000 dinara, odgovorno lice 50.000 do 150.000 dinara. Greška u evidenciji ispravljena pre početka nadzora nije prekršaj.
| Od kada | Šta |
|---|---|
| Januar 2027. | Preliminarna PDV prijava (PPP PDV); dobrovoljan ulazak u PDV vezuje tekuću i narednu kalendarsku godinu (ranije dve); nova pravila o brisanju iz PDV-a. |
| 1. 1. 2027. | U SEF-u se vide spiskovi carinskih deklaracija za uvoz (za izvoz od 1. 7. 2027.). |
| 1. 7. 2027. | Obveznici PDV-a evidentiraju nabavke od poljoprivrednika zbirno po periodu, do 12. u mesecu. |
Šta stiže posle 2026.
Odbijene fakture i storno direktno utiču na evidenciju: pročitajte i Odbijena eFaktura i greške na SEF-u.
Izvori
- Zakon o elektronskom fakturisanju, čl. 4, 4a, 4b, 5 (Paragraf)
- Pravilnik o elektronskom fakturisanju, čl. 17–30 (Paragraf)
- Zakon o PDV, čl. 44, 48–50a (Paragraf)
- Portal SEF: dostupan PPP PDV modul (3. 11. 2026)
- Ministarstvo finansija: radionica o preliminarnoj PDV prijavi
- KPMG: izmene Pravilnika o elektronskom fakturisanju (avgust 2026)
Vodič je informativan i nije pravni ni poreski savet. Propisi se menjaju, pa za svoj slučaj proverite sa računovođom ili u Poreskoj upravi. Izvori su poslednji put proveravani 17. novembra 2026.